Repunta las operaciones en los últimos cuatro meses, aunque sigue un 47 % abajo de 2025. Con los fondos del Anses se espera un repunte en el tercer cuatrimestre del año. La preeminencia del usado y los desafíos del crédito para construcción
Principales resultados
[Más detalle haciendo click aquí]
El FGS entra al mercado hipotecario: fondeo de largo plazo para ampliar el crédito
El regreso del crédito hipotecario encontró durante los últimos dos años un límite que excede la voluntad de los bancos de prestar: la disponibilidad de fondeo de largo plazo. Una hipoteca puede extenderse durante 15, 20 o 30 años, mientras que buena parte de los recursos que captan las entidades financieras tiene vencimientos mucho más cortos. Según los datos difundidos al anunciarse el programa, alrededor del 75% de los depósitos del sistema tiene un plazo inferior a 60 días.
Para reducir parcialmente ese descalce, el Gobierno puso en marcha el Programa de Licitación de Plazos Fijos con Destino a Crédito Hipotecario, mediante el cual el Fondo de Garantía de Sustentabilidad (FGS) de ANSES podrá colocar hasta $2 billones en depósitos a plazo fijo UVA en entidades financieras. El programa prevé licitaciones de hasta $200.000 millones cada una y depósitos con vencimientos de uno y cinco años. Los bancos que accedan a estos recursos deberán utilizarlos para originar créditos hipotecarios destinados a primera vivienda.
El mecanismo es importante para entender qué está haciendo (y qué no está haciendo) el FGS. ANSES no otorga las hipotecas ni transfiere recursos a los compradores. El FGS realiza una inversión financiera: constituye depósitos UVA en bancos y recibe a cambio la actualización del capital por UVA más una tasa de interés. Son las entidades financieras las que posteriormente prestan esos recursos, evalúan a los solicitantes y mantienen el riesgo crediticio de las operaciones.
El esquema funciona de manera secuencial: el FGS coloca recursos en los bancos mediante plazos fijos ajustados por UVA; esas colocaciones extienden el horizonte de fondeo disponible para las entidades financieras, que luego deben transformar esos recursos en nuevos créditos hipotecarios destinados a primera vivienda.
¿Se están utilizando los fondos de los jubilados? La intervención del FGS generó cuestionamientos alrededor del destino de los recursos previsionales. Sin embargo, para dimensionar la medida es necesario partir de cómo funciona el Fondo. El FGS no es una caja donde el dinero permanece inmovilizado esperando ser utilizado para pagar jubilaciones: es una cartera de inversiones integrada por títulos públicos, acciones, depósitos a plazo fijo, proyectos productivos y de infraestructura, préstamos a provincias y otros instrumentos financieros. Su propia misión combina la preservación del valor patrimonial con inversiones que contribuyan al desarrollo de la economía y del mercado de capitales de largo plazo.
Ese criterio tampoco es nuevo, a lo largo de su historia, el FGS financió programas habitacionales como PRO.CRE.AR., obras de infraestructura y distintos mecanismos de financiamiento a provincias. En 2016, por ejemplo, PRO.CRE.AR. era el principal proyecto productivo y de infraestructura financiado por el Fondo, mientras que también se registraban inversiones en energía, obra pública y préstamos provinciales. Esto permite ubicar el nuevo programa hipotecario dentro de una trayectoria más amplia: parte de los recursos del Fondo se utiliza para inversiones con retorno financiero que, al mismo tiempo, persiguen objetivos de desarrollo económico y social.
En ese marco, destinar una porción acotada del FGS a ampliar el acceso al crédito para primera vivienda resulta consistente con esa lógica. La discusión pertinente no es si el Fondo puede invertir sus recursos, porque eso forma parte de su funcionamiento, sino en qué los invierte, con qué rentabilidad, qué riesgo asume y qué objetivo económico o social persigue. En este caso, el programa intenta resolver una restricción concreta del mercado hipotecario argentino: la falta de fondeo de mayor duración. Los $2 billones previstos para todo el programa representan alrededor del 2% del patrimonio del FGS. No se trata, por lo tanto, de una modificación sustantiva de la estructura del Fondo. Además, los plazos fijos ya forman parte de los instrumentos habituales de inversión del FGS. La novedad es que el Fondo amplía y direcciona este tipo de colocaciones hacia depósitos de mayor duración, condicionados a que las entidades financieras transformen esos recursos en nuevos créditos hipotecarios.
Eso implica resignar algo de liquidez respecto de una colocación más corta, pero a cambio el FGS obtiene un activo ajustado por UVA más una tasa positiva. En la primera licitación, los bancos pagaron UVA + 2,67% a un año y UVA + 4,94% a cinco años, con una clara preferencia por el tramo largo. El Fondo, por lo tanto, no entrega ni pierde esos recursos: los mantiene invertidos y remunerados.
También es relevante la calidad del activo que se busca financiar. El crédito hipotecario ha mostrado históricamente niveles de irregularidad muy inferiores a otras líneas de crédito del sistema. Incluso en períodos de estrés, la mora hipotecaria se mantuvo en niveles reducidos en comparación con otras carteras (1,6%). Por eso, desde el punto de vista financiero, el destino elegido combina un objetivo social evidente: facilitar el acceso a la primera vivienda con una cartera de riesgo relativamente bajo.
El punto más interesante, sin embargo, aparece hacia adelante. Si esta intervención permite aumentar el volumen de originación, generar carteras hipotecarias más homogéneas y acumular suficiente escala, puede convertirse en un primer paso para discutir algo que Argentina nunca logró consolidar: un mercado secundario de hipotecas y un ritmo constante de colocaciones. En ese esquema, el FGS no tendría que transformarse en el financiador permanente del sistema. Su rol podría ser el de aportar una primera capa de fondeo que permita ampliar el mercado primario y crear activos suficientes para que luego ingresen aseguradoras, fondos comunes de inversión y otros inversores institucionales.
Por eso, más que pensar la medida como una utilización extraordinaria de recursos previsionales, conviene verla como una reasignación marginal dentro de una cartera de inversión que ya tiene antecedentes de financiamiento habitacional, infraestructura y desarrollo productivo. La pregunta relevante será si esos recursos logran efectivamente ampliar el crédito hipotecario y, sobre todo, si ayudan a construir un mercado que en el futuro pueda financiarse más allá del propio FGS.
Primera licitación: los bancos eligieron plazo
La primera prueba del programa mostró una demanda superior a los recursos disponibles. Dieciocho entidades presentaron 42 ofertas por $258.640 millones, frente a los $200.000 millones que estaban disponibles. Finalmente, 13 bancos resultaron adjudicatarios.
El dato más relevante estuvo en la duración elegida. De los $200.000 millones adjudicados, $164.429 millones (el 82%) fueron colocados a cinco años, mientras que los restantes $35.571 millones correspondieron al tramo de un año.
| Primera licitación | 1 año | 5 años | Total |
| Monto adjudicado | $35.571 M | $164.429 M | $200.000 M |
| Participación | 18% | 82% | 100% |
| Rendimiento para el FGS | UVA + 2,67% | UVA + 4,94% |
La concentración en cinco años constituye una señal relevante. Si los bancos hubieran buscado simplemente liquidez, el tramo corto podría haber resultado más atractivo. La preferencia por cinco años muestra la necesidad de extender la duración del fondeo disponible para sostener una cartera hipotecaria de mucho mayor plazo.
De todos modos, el descalce no desaparece: cinco años continúan siendo considerablemente menos que los 15, 20 o 30 años que puede durar una hipoteca. El programa funciona, por lo tanto, como un mecanismo de transición y no como una solución definitiva al problema estructural del fondeo hipotecario argentino.
Qué deberán hacer ahora los bancos
El acceso al fondeo viene acompañado de condiciones sobre los créditos que pueden originarse. Los préstamos deberán destinarse a adquisición, construcción, ampliación o refacción de primera vivienda, tendrán un plazo mínimo de 15 años y un monto máximo de 150.000 UVA por operación. La tasa que cobren las entidades no podrá superar UVA + 7,5%.
Además, el diseño incorpora un mecanismo para vincular efectivamente los recursos recibidos con nuevas hipotecas. Una vez transcurridos 120 días, el FGS puede ejercer una cancelación anticipada por la parte de los depósitos que no haya sido transformada en créditos. De esta manera, el fondeo no funciona como una fuente genérica de liquidez para las entidades, sino que queda condicionado a su utilización en el mercado hipotecario. También existen límites a la concentración: el monto adjudicado a cada entidad no puede superar el 2% de su Responsabilidad Patrimonial Computable ni el 20% de su cartera hipotecaria vigente.
El primer efecto ya apareció en las tasas
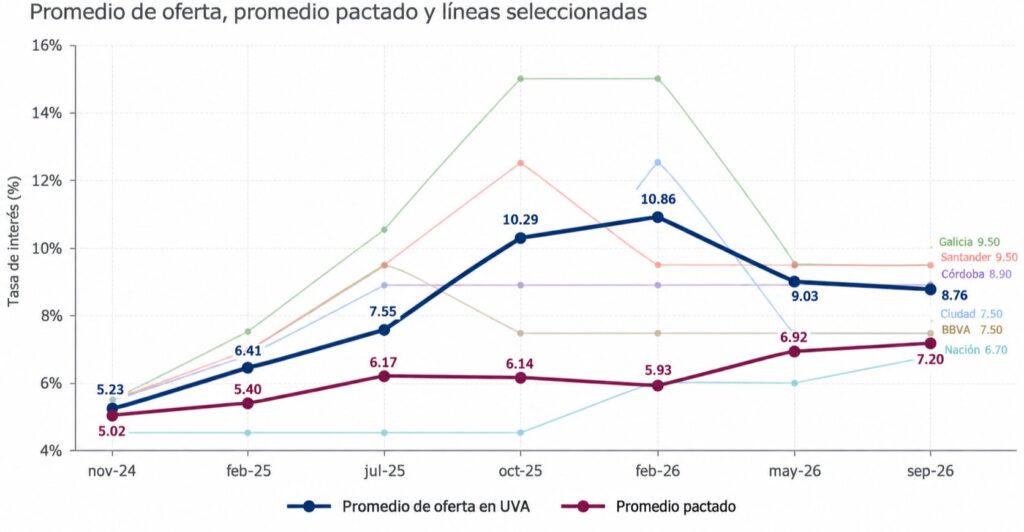
La fijación de una tasa máxima de UVA + 7,5% para los créditos originados con fondeo del FGS no parece arbitraria. Ese nivel se ubica, en buena medida, como un punto de convergencia entre las tasas que los bancos venían publicando y las que efectivamente se pactaban en el mercado. Durante 2025 y comienzos de 2026 se abrió una brecha importante entre ambas. La tasa promedio de oferta pasó de 5,23% en noviembre de 2024 a 10,86% en febrero de 2026, mientras que la tasa promedio efectivamente pactada subió bastante menos: de 5,02% a 5,93% en el mismo período. La diferencia muestra que buena parte en la oferta publicada dejó de ser competitiva o directamente dejó de traducirse en operaciones.
El comportamiento de las altas hipotecarias ayuda a completar esa lectura. A medida que las tasas ofrecidas comenzaron a subir, el volumen de nuevos créditos alcanzó un máximo hacia fines de 2025 y luego cayó con fuerza. Después de superar las 4.500 altas mensuales durante septiembre, octubre y noviembre de 2025, el mercado retrocedió hasta niveles cercanos a 1.500–2.000 operaciones mensuales durante buena parte de 2026. La suba de tasas no produjo solamente un encarecimiento del crédito. También alteró la composición del mercado. Varias entidades privadas redujeron su participación, endurecieron requisitos o mantuvieron líneas con tasas que perdieron competitividad. En ese contexto, el Banco Nación pasó a sostener una proporción cada vez mayor de las nuevas originaciones. Dicho de otro modo, una parte importante de la recuperación hipotecaria terminó dependiendo de la capacidad de un banco público de mantener condiciones más favorables cuando el resto del sistema comenzaba a retirarse.
Fuente: elaboración propia a partir de BCRA
Ese efecto tampoco fue inmediato. Entre el aumento de las tasas publicadas y la caída de las altas hipotecarias aparece un rezago de algunos meses, consistente con los tiempos propios de una operación inmobiliaria: búsqueda de la vivienda, tasación, aprobación crediticia, escrituración y desembolso. Por eso, el deterioro de las condiciones observado durante la segunda mitad de 2025 terminó reflejándose con mayor claridad en el volumen de operaciones durante los primeros meses de 2026.
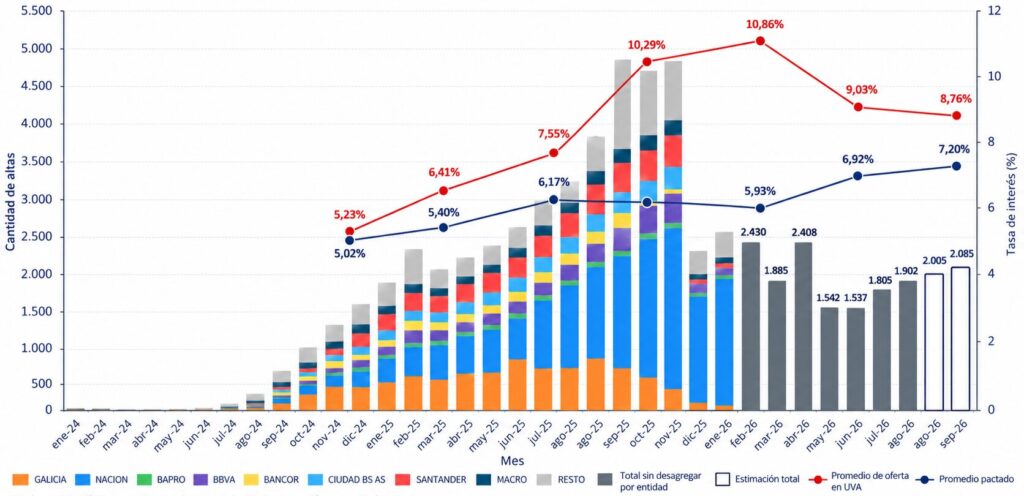
Durante los últimos meses comenzó a observarse una recuperación todavía moderada. Las altas pasaron de alrededor de 1.500 operaciones mensuales en mayo y junio a unas 1.900 en agosto y una estimación superior a 2.000 para septiembre. Al mismo tiempo, algunos bancos comenzaron a buscar nuevas fuentes de fondeo en el mercado de capitales, mediante obligaciones negociables y otros instrumentos, mientras distintas políticas públicas procuraron sostener o reducir el costo del crédito.
En ese escenario aparece la intervención del FGS. El techo de UVA + 7,5% funciona como una referencia capaz de ordenar parte de la dispersión existente, pero los movimientos posteriores a la primera licitación muestran que su efecto podría ir más allá de simplemente establecer un máximo. Algunas entidades comenzaron a igualar esa tasa y otras incluso a perforarla. Con las condiciones actualmente publicadas, la mediana de las tasas para clientes que acreditan haberes se ubica precisamente en 7,5%, mientras el promedio simple de las principales entidades relevadas descendió hasta aproximadamente 8,1%.
La primera licitación ya produjo movimientos concretos. Banco Hipotecario redujo su tasa para primera vivienda de 9,5% a 7,5% + UVA, mientras Supervielle también llevó su línea al 7,5%. Macro y Credicoop se ubican en ese mismo nivel y otras entidades, como Galicia y algunas líneas de BBVA, también ofrecen condiciones similares. Pero la competencia ya comenzó a desplazarse por debajo de esa referencia: Banco Nación ofrece una tasa de 6,7%, ICBC de 6,9% y Banco Ciudad redujo su línea preferencial para primera vivienda hasta 6,5% + UVA, convirtiéndose en la tasa más baja entre las entidades relevadas. La línea del Ciudad limita además la cuota inicial al 25% de los ingresos del grupo familiar y permite incorporar un garante.
El movimiento permite empezar a responder una de las preguntas que dejaba abierta la intervención del FGS: ¿qué harían las entidades que ya se encontraban cerca del 7,5% cuando apareciera una fuente de fondeo más barata y de mayor duración? La primera respuesta parece ser una nueva competencia por precio. El 7,5% comenzó a funcionar como una referencia para buena parte del sistema, pero ya no necesariamente como su piso. Algunas entidades lo igualaron y otras comenzaron a ofrecer tasas inferiores.
El caso de Banco Ciudad es particularmente ilustrativo. Hasta hace pocas semanas podía preguntarse qué beneficio adicional ofrecería una línea apoyada con recursos públicos si su tasa apenas igualaba las condiciones del mercado. La reducción al 6,5% modifica esa discusión. En este caso, el apoyo público comenzó a traducirse en una condición diferencial observable: una tasa un punto porcentual inferior al techo establecido para el fondeo del FGS y también menor a la ofrecida por buena parte de los bancos privados. La medida se apoya, además, en recursos provenientes del propio gobierno porteño y en la ampliación de las posibilidades de fondeo del banco, a las que se suma la reciente licitación del FGS.
Esto permite distinguir dos mecanismos diferentes de intervención pública. Por un lado, el FGS busca mejorar las condiciones generales de fondeo del sistema y establecer una referencia competitiva para los bancos. Por otro, las políticas focalizadas pueden utilizar recursos adicionales para perforar esa referencia y ofrecer condiciones todavía más favorables a determinados segmentos. La combinación de ambos mecanismos puede ser relevante: mientras uno reduce el costo general del crédito, el otro puede ampliar el acceso para hogares que continúan quedando fuera aun con tasas cercanas al promedio del mercado.
Por eso, el efecto del programa no debería evaluarse solamente por las 17.000 o 18.000 hipotecas adicionales que el Gobierno espera generar. También habrá que observar si logra sostener esta reducción de tasas, disminuir su dispersión, recuperar participación de los bancos privados y generar una competencia que continúe desplazando hacia abajo el costo del financiamiento. Las primeras semanas sugieren que el impacto inicial del FGS está apareciendo antes en los precios que en las cantidades: todavía no puede observarse plenamente el aumento de nuevas originaciones, pero sí una rápida recomposición de las tasas ofrecidas por las entidades.
Y hay una cuestión adicional detrás de estos movimientos. Algunas entidades comenzaron a explorar otras formas de ampliar el mercado: fondeo mediante obligaciones negociables, créditos denominados en dólares, líneas específicas para desarrolladores y productos que buscan financiar no solo la demanda final sino también la producción de nuevas viviendas. Esa discusión excede esta primera intervención del FGS, pero será central para entender si la recuperación actual termina construyendo un mercado hipotecario más profundo o simplemente otro ciclo breve de expansión.
Del fondeo a un mercado secundario: el desafío es acumular escala
El objetivo de fondo no debería ser que el FGS se transforme en una fuente permanente de financiamiento hipotecario. El programa puede cumplir una función inicial: aportar fondeo de mayor duración para que los bancos aumenten la originación de créditos y, a partir de allí, comenzar a construir un stock suficientemente amplio y homogéneo de hipotecas.
La secuencia esperable sería que el fondeo del FGS permita a los bancos originar nuevos préstamos; esos créditos se acumulen en carteras con características relativamente estandarizadas; las carteras puedan luego securitizarse o incorporarse a vehículos financieros; y esos títulos sean adquiridos por inversores institucionales. De esa manera, los bancos recuperarían parte del capital inmovilizado en créditos de muy largo plazo y podrían utilizarlo nuevamente para otorgar hipotecas. El mismo peso de fondeo podría así financiar sucesivas generaciones de créditos en lugar de quedar comprometido durante toda la vida de una sola hipoteca.
La pregunta, entonces, es cuándo puede empezar a existir volumen suficiente para que ese circuito resulte factible. Según las estimaciones de Fundación Tejido Urbano, 2026 podría cerrar con aproximadamente 28.800 nuevas altas hipotecarias. Hasta julio se habían registrado 13.509 y, manteniendo el ritmo esperado para los últimos cinco meses del año, podrían agregarse alrededor de 15.280 operaciones.
Ese número todavía debe leerse con cautela porque el programa del FGS recién comienza. Los primeros $200.000 millones fueron adjudicados en septiembre y las entidades disponen de hasta 120 días para convertir el fondeo recibido en hipotecas. Por eso, una parte relevante de los créditos asociados a esta primera licitación podría comenzar a observarse entre los últimos meses de 2026 y comienzos de 2027. Es decir, la estimación de 28.800 altas para este año refleja principalmente la dinámica que el mercado ya venía mostrando y solo podría incorporar parcialmente el efecto del nuevo programa.
Esto vuelve especialmente interesante lo que puede ocurrir durante 2027. En 2025 se registraron alrededor de 44.600 altas hipotecarias. Si 2026 finalizara cerca de las 28.800 estimadas, en apenas dos años el sistema habría originado unas 73.400 hipotecas. No todas esas operaciones podrán integrar una misma securitización ni necesariamente cumplirán las condiciones requeridas para hacerlo, pero el volumen empieza a dejar de ser irrelevante.
Para construir un mercado secundario tampoco hace falta esperar a acumular cientos de miles de créditos. Una securitización puede conformarse con una fracción del stock existente. Lo importante es disponer de carteras suficientemente grandes, con características comparables, información sobre los deudores, valuaciones homogéneas de las garantías, historial de pagos y reglas claras que permitan a un inversor estimar riesgo y retorno. Con decenas de miles de nuevas hipotecas originadas en pocos años, Argentina comienza potencialmente a tener materia prima para volver a discutir ese mercado.
El gráfico histórico, sin embargo, obliga a introducir una advertencia. Argentina ya alcanzó volúmenes elevados de originación. En 2007 se otorgaron más de 46.000 hipotecas; en 2017 y 2018 se superaron las 57.000 anuales; y en 2025 el mercado volvió a acercarse a esos niveles, con más de 44.000 operaciones. El problema nunca fue exclusivamente alcanzar un pico.
Después de cada expansión llegó una contracción. Las 57.618 altas de 2018 se redujeron a menos de 6.000 al año siguiente. Entre 2020 y 2023 el sistema se mantuvo sistemáticamente por debajo de las 7.000 operaciones anuales. El crecimiento de 2024 y, especialmente, de 2025 mostró que el crédito puede recuperarse rápidamente cuando aparecen las condiciones necesarias, pero también confirma una característica recurrente del mercado argentino: la dificultad para sostener esa expansión en el tiempo.
Por eso, el éxito del nuevo ciclo hipotecario no debería medirse por el máximo anual que alcance. El éxito no es el pico: es la continuidad. Un mercado hipotecario necesita varios años consecutivos de originación para acumular stock, generar información sobre el comportamiento de los créditos y permitir que nuevos actores estén dispuestos a financiarlos.
Ahí aparece el verdadero desafío de modernización. El fondeo del FGS puede ayudar a sostener la originación en esta etapa, pero deberá complementarse con instrumentos que permitan ampliar las fuentes de financiamiento: obligaciones negociables bancarias, fideicomisos financieros, securitización de carteras, participación de compañías de seguros, fondos comunes de inversión y otros inversores institucionales. También será necesario avanzar en la estandarización de los créditos y en la disponibilidad de información suficiente para que esas carteras puedan ser correctamente valuadas.
Si eso ocurre, el programa del FGS habrá cumplido una función mucho más relevante que simplemente financiar algunos miles de hipotecas adicionales. Habrá permitido generar el volumen inicial necesario para que el crédito hipotecario comience a financiarse a sí mismo a través del mercado de capitales.
Un mercado de compraventas que se sostiene, pero con menos crédito
Fuente: elaboración propia a partir de Colegio de Escribanos de CABA y PBA
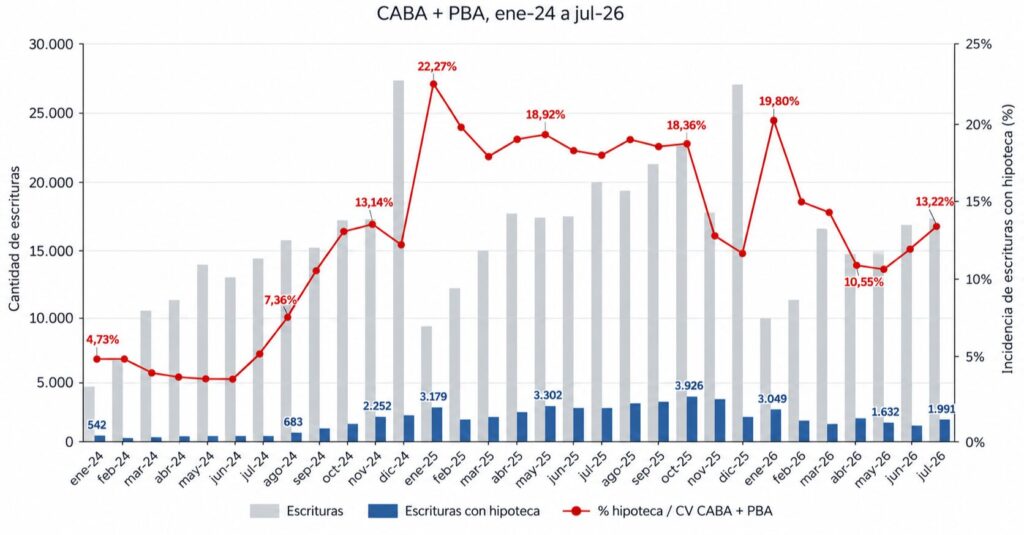
La recuperación del crédito hipotecario iniciada en 2024 tuvo un efecto visible sobre el mercado inmobiliario de CABA y la provincia de Buenos Aires. Durante 2025, la participación de las operaciones con hipoteca llegó a ubicarse durante varios meses cerca del 20% de las compraventas. El máximo de la serie conjunta se observó en enero de 2025, cuando alcanzó el 22,3%.
Durante 2026 esa participación se redujo. En mayo llegó a un mínimo reciente de 10,6% y comenzó luego una recuperación hasta alcanzar el 13,2% en julio. El dato resulta particularmente interesante porque la compraventa de inmuebles mostró una dinámica bastante más resistente que el crédito. En CABA, por ejemplo, durante los primeros siete meses del año se realizaron 35.528 compraventas, apenas 1,8% menos que durante el mismo período de 2025. Las operaciones con hipoteca, en cambio, acumularon una caída del 36%.
Esto permite distinguir dos movimientos. El mercado inmobiliario no se frenó en la misma magnitud que el hipotecario: una parte importante de las compraventas siguió realizándose sin financiamiento bancario. Al mismo tiempo, la caída de las hipotecas muestra rápidamente el límite de una recuperación inmobiliaria apoyada principalmente sobre hogares que ya cuentan con ahorro o patrimonio.
Y ahí aparece la importancia del nuevo fondeo. Si la reducción de tasas y la mayor disponibilidad de crédito permiten recuperar la incidencia hipotecaria sobre las compraventas, existe margen para que el crédito vuelva a empujar un mercado que durante 2026 logró sostener niveles relativamente elevados de actividad aun con menos hipotecas.
¿Qué vivienda está financiando hoy el crédito?
Hay otro dato que ayuda a entender el mercado actual. Desde fines de 2024, el monto promedio de las escrituras realizadas con hipoteca en CABA y PBA comenzó a estabilizarse alrededor de los USD 100.000, luego de la enorme dispersión observada durante los primeros meses de reapertura del mercado.
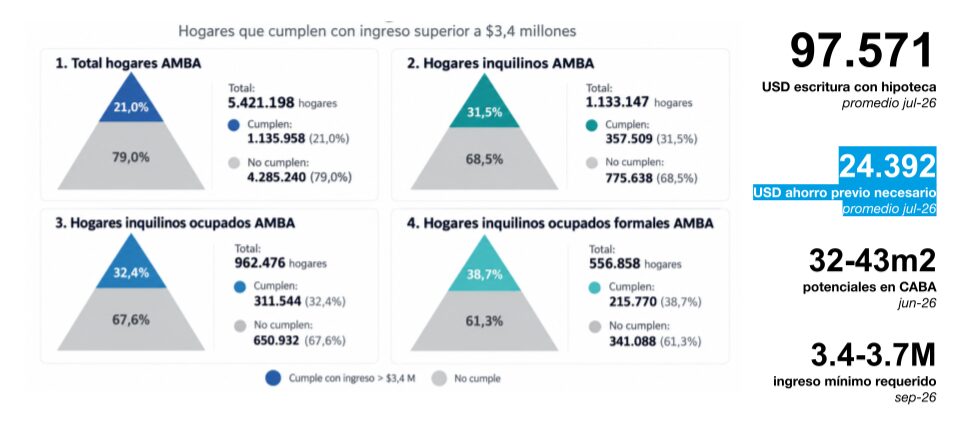
En julio de 2026, el promedio ponderado PBA y CABA se ubicó en USD 97.571 por operación. Si se considera un financiamiento equivalente al 75% del valor de la vivienda, eso supone aproximadamente USD 24.392 de ahorro previo por parte del comprador. Esta cifra permite bajar la discusión del crédito a algo mucho más concreto, el problema de acceso no comienza solamente en la cuota. Antes de llegar al banco, el hogar debe haber acumulado cerca de USD 25.000, además de afrontar los gastos asociados a la operación, y después recién aparece el ingreso.
Con las condiciones actuales del mercado, estimamos que un hogar necesita aproximadamente $3,4 a $3,7 millones mensuales para acceder a un crédito compatible con estas operaciones. El universo potencial se reduce considerablemente: de los 5,42 millones de hogares del AMBA, alrededor de 1,14 millones (21%) superan el umbral de $3,4 millones mensuales. Entre los hogares inquilinos la proporción mejora al 31,5%, entre los inquilinos con miembros ocupados al 32,4% y entre aquellos con ocupados formales alcanza el 38,7%.
Acá hay una lectura que me parece muy tuya y que vale la pena hacer explícita: tener crédito hipotecario disponible no significa automáticamente tener vivienda accesible. Para entrar al mercado hacen falta simultáneamente tres cosas: ingreso suficiente para soportar la cuota, ahorro previo para cubrir la parte no financiada y una vivienda cuyo precio sea compatible con ambas restricciones.
Fuente: elaboración propia a partir de INDEC, SIPA, OEDE y Zonaprop
En CABA esa combinación hoy permite adquirir aproximadamente 32 a 43 m², dependiendo de la localización y del valor por metro cuadrado. Es decir, el crédito que volvió a existir financia principalmente unidades pequeñas.
Esto además se cruza con la estructura de la oferta inmobiliaria. Durante los últimos años, alrededor de tres cuartas partes de los departamentos ofrecidos en CABA fueron unidades usadas. En 2025 la participación se mantuvo alrededor del 74%-75%. El crédito hipotecario está operando, entonces, principalmente sobre un stock existente de viviendas, antes que financiando directamente la expansión del parque habitacional.
El otro desafío: modernizar también la construcción
La recuperación del crédito hipotecario vuelve a poner sobre la mesa una discusión que durante años quedó en segundo plano. Si más hogares consiguen financiamiento para comprar una vivienda, la oferta también tiene que ser capaz de responder. Y eso obliga a mirar no solamente cuánto se construye, sino cómo se construye, cuánto tarda y cómo se financia esa producción.
Buenos Aires no es una ciudad donde haya desaparecido la actividad constructiva. En nuestro último informe sobre veinte años de construcción registramos más de 40 millones de metros cuadrados permisados entre 2006 y 2025, a un promedio superior a los 2 millones de m² anuales. Solamente entre 2021 y 2025 se otorgaron permisos para 3.703 nuevos edificios de vivienda multifamiliar, unos 740 por año, con una capacidad estimada de producción de entre 15.000 y 25.000 nuevas viviendas anuales.
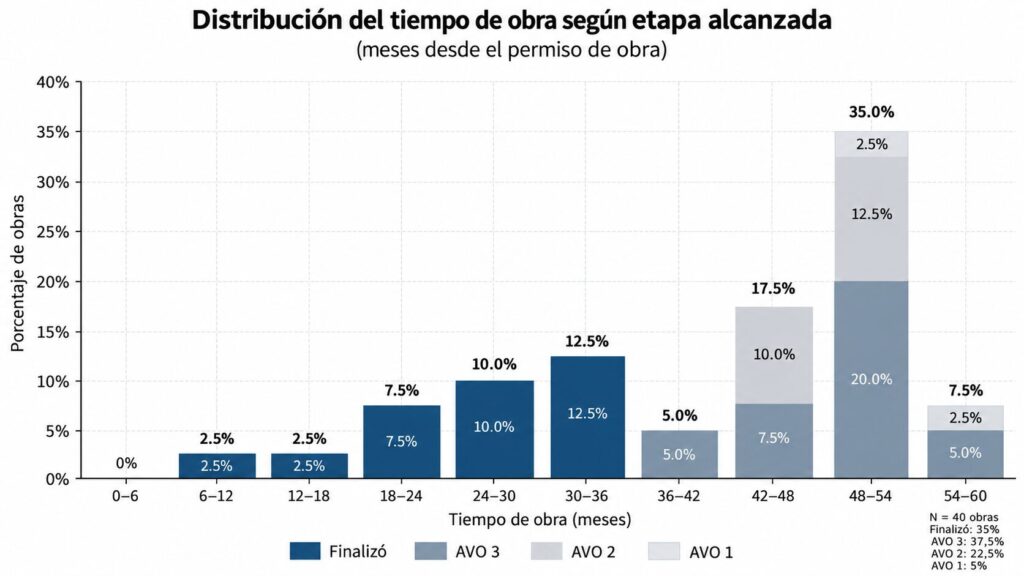
El problema aparece cuando pasamos del permiso a la ejecución. Un relevamiento propio sobre 40 obras de la Ciudad de Buenos Aires, siguiendo su evolución desde el otorgamiento del permiso, muestra una importante dispersión en los tiempos de construcción. Apenas el 35% había alcanzado el final de obra dentro de los primeros 36 meses. El 65% restante continuaba en distintas etapas de avance después de ese plazo y una proporción importante se concentraba entre los 42 y 54 meses. Es decir, la discusión sobre vivienda no termina cuando se otorga un permiso ni cuando comienza una obra. Existe una diferencia importante entre la capacidad potencial de construcción de la Ciudad y la velocidad con la que esas viviendas efectivamente llegan al mercado.
Parte de estas demoras puede explicarse por las características propias de cada proyecto, dificultades administrativas, costos o problemas de financiamiento. Pero también existe una lógica económica que durante mucho tiempo estructuró el desarrollo inmobiliario argentino. Con poco crédito bancario disponible, numerosos proyectos se financiaron principalmente con capital propio, preventas y aportes de compradores. En ese esquema, la velocidad de construcción no siempre coincide con la necesidad del comprador de recibir rápidamente su vivienda.
Cuando el desarrollador espera una recuperación del precio del metro cuadrado, una mejora en las condiciones de comercialización o una mayor valorización del activo terminado, puede existir un incentivo económico para administrar los tiempos de la obra. Esto no significa que cada demora responda a una decisión especulativa, pero sí muestra un problema de incentivos: para quien construye, esperar puede formar parte de la estrategia financiera; para una familia que compró para vivir, cada mes adicional significa alquiler, cuotas y ahorro inmovilizado.
El regreso del crédito hace que esa diferencia sea cada vez más importante. No alcanza con modernizar el financiamiento de quien compra si no se moderniza también el financiamiento de quien construye.
Ahí aparecen instrumentos como la hipoteca divisible y la hipoteca sobre bien futuro. Su importancia excede la posibilidad de que una familia pueda financiar una unidad antes de que esté terminada. También permiten pensar otra estructura para el desarrollo inmobiliario: que el banco financie al proyecto, controle avances, acompañe la construcción y que, a medida que las unidades se venden y terminan, ese financiamiento pueda convertirse en hipotecas individuales.
La lógica es distinta: el financiamiento ingresa primero al desarrollador para sostener la ejecución de la obra; a medida que avanza la construcción y se comercializan las unidades, la garantía general del proyecto puede dividirse y asignarse a cada vivienda. Una vez finalizadas, esas unidades pasan a respaldar hipotecas individuales de los compradores.
Esto puede atacar una de las particularidades históricas del mercado argentino: que el comprador en pozo termine funcionando, en los hechos, como financiador del desarrollador y absorbiendo una parte considerable del riesgo de construcción. Pero incorporar al sistema financiero también exige una transformación del propio sector. Un banco que financia una obra necesita cronogramas, presupuestos verificables, trazabilidad de fondos, certificaciones de avance y capacidad de cumplimiento. El crédito introduce recursos, pero también introduce disciplina financiera.
Esto es especialmente relevante porque durante los últimos años el mercado en pozo perdió parte de la ventaja económica que históricamente justificaba asumir ese riesgo y se volvió netamente un mercado para inversores y no para la familia. El precio de una unidad en construcción hace bastante llegó a ubicarse por encima del valor de una vivienda terminada. Cuando eso ocurre, el comprador deja de recibir una compensación clara por esperar dos o tres años y asumir el riesgo de ejecución. El pozo se acerca entonces más a una apuesta sobre la valorización futura del inmueble que a un mecanismo de acceso a la vivienda.
Por eso, si la Argentina pretende que la recuperación hipotecaria se transforme en un proceso duradero, la modernización no puede terminar en los bancos. Hace falta discutir también la estructura del sector desarrollador, sus fuentes de financiamiento, los tiempos de ejecución, los controles de avance y los incentivos para terminar las obras. La oportunidad es importante, un mercado hipotecario más profundo puede aumentar la demanda de vivienda; el financiamiento a desarrolladores puede permitir que esa demanda se traduzca en nueva oferta; y herramientas como la hipoteca divisible pueden conectar ambas partes del proceso.
Pero para que funcione hay una condición elemental: la vivienda que se financia tiene que construirse y entregarse en tiempo y forma. El desafío, entonces, es bastante más amplio que volver a tener crédito hipotecario. Argentina necesita un sistema financiero capaz de prestar a largo plazo y un sistema de construcción capaz de responder a ese financiamiento con más viviendas, mejores plazos y mayor previsibilidad. Modernizar el crédito sin modernizar la construcción resuelve solamente la mitad del problema.

Desarrollado por