Hasta octubre se dieron 23.942 créditos hipotecarios, un 38,9% menos que en 2025. 2026 cerraría como el séptimo mejor año de crédito hipotecario de lo que va del siglo XXI.
El crédito hipotecario mantiene su recuperación, pero el mercado todavía se encuentra por debajo de 2025. Las escrituras con hipoteca crecieron por cuarto mes consecutivo en CABA y PBA. En octubre, el volumen nacional de financiamiento se mantuvo por encima de los registros del invierno, aunque retrocedió respecto de septiembre. Las tasas efectivamente pactadas continuaron descendiendo y los plazos comenzaron a extenderse.
01. Principales Resultados
De acuerdo a estimaciones propias, durante 2026 (enero a octubre) se habrían otorgado 23.942 altas hipotecarias en todo el país. Septiembre habría cerrado con aproximadamente 3.408 nuevas hipotecas y octubre con 3.255. De confirmarse esta trayectoria, el sistema acumularía un 38,9% menos que las 39.178 registradas en igual período del año anterior. La recuperación reciente comienza a achicar la distancia respecto de 2025, aunque el mercado todavía se encuentra lejos de los niveles observados en la última expansión del crédito hipotecario.
Gráfico. Altas hipotecarias mensuales
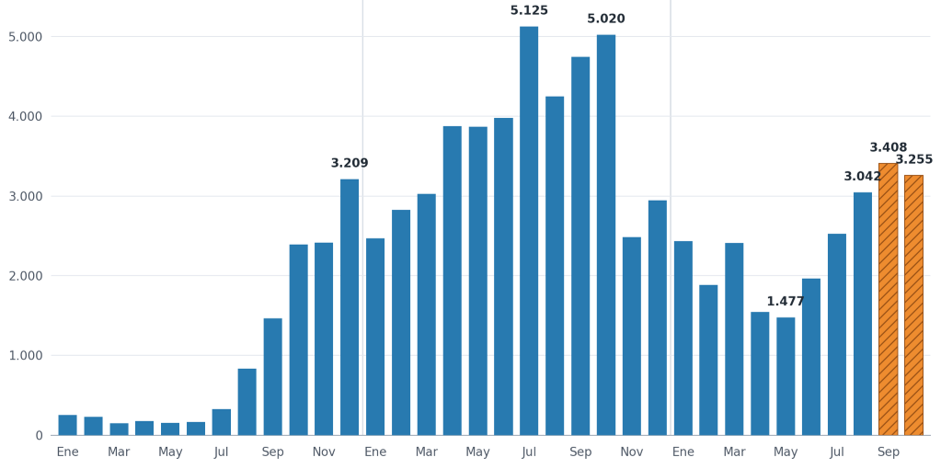
Fuente: elaboración propia a partir de BCRA
Además, en septiembre se registraron 19.583 escrituras de compraventa entre CABA y la provincia de Buenos Aires, un 7,1% más que en agosto. Dentro de ese total, 3.079 operaciones se realizaron con hipoteca, lo que representa un crecimiento mensual del 14,6%. La participación del crédito sobre las compraventas aumentó por cuarto mes consecutivo: pasó del 10,3% en mayo al 15,7% en septiembre. En CABA alcanzó el 19%, mientras que en PBA se ubicó en el 14,1%.
La comparación interanual continúa mostrando un mercado hipotecario por debajo de 2025. Entre enero y septiembre de 2026 se registraron 19.241 escrituras con hipoteca en ambas jurisdicciones, frente a 27.984 en igual período del año anterior, una caída del 31,2%. Las compraventas totales se redujeron apenas un 6,2%.
En septiembre, el volumen nacional de nuevos préstamos hipotecarios alcanzó aproximadamente USD 379 millones, un 16,7% más que en agosto y un 2,5% por encima de septiembre de 2025. En octubre disminuyó a USD 351 millones. Entre enero y octubre, el volumen acumulado fue de USD 2.555 millones, frente a USD 3.194 millones durante 2025, una reducción del 20%. El monto promedio de las escrituras con hipoteca en CABA y PBA se ubicó en USD 114.706 durante septiembre, frente a USD 129.793 en agosto. En la provincia de Buenos Aires alcanzó USD 120.756 por operación, mientras que en CABA fue de USD 105.923.
Las condiciones de financiamiento mostraron una mejora moderada. La tasa promedio pactada para el tramo de hipotecas superiores a $1 millón descendió del 7,02% en junio al 6,81% en septiembre. El plazo promedio aumentó de 23 a 23,6 años durante el mismo período. A agosto de 2026, el stock hipotecario total del sistema financiero alcanzó aproximadamente USD 6.276 millones, frente a USD 5.956 millones en junio. Los hogares concentraron el 79,5% del financiamiento y las empresas el 20,5% restante.
Dentro del financiamiento habitacional a personas físicas, el 92,3% se encontraba destinado a la adquisición de vivienda, mientras que el 7% correspondía a construcción y menos del 1% a refacción. La recuperación hipotecaria sigue concentrada en la compra de inmuebles existentes, sin modificaciones sustantivas en la composición del financiamiento habitacional.
El relevamiento de 1.236 publicaciones muestra diferencias importantes en la composición del mercado inmobiliario. Los departamentos pequeños y recientes tienen mayor presencia en distintas centralidades del conurbano, mientras los corredores consolidados de CABA mantienen una oferta importante de unidades familiares en edificios antiguos (ver sección 2).
El cruce con los ingresos familiares muestra las restricciones que enfrenta el acceso a la propiedad. Para propiedades en el oeste del conurbano, el 30,6% de los hogares inquilinos del AMBA reúne los ingresos necesarios para financiar un departamento de dos ambientes, pero solamente el 6,1% alcanza el requisito para uno de tres. Los resultados corresponden a la capacidad de afrontar la cuota inicial y no contemplan la disponibilidad efectiva del ahorro previo (ver sección 3).
[Más detalle de estadísticas bancarias y financieras haciendo click aquí]
| Ficha técnica Estadísticas bancarias y financieras: sistematización histórica de bases de datos del BCRA y datos provistos a partir de pedidos de acceso a la información. Relevamiento de condiciones crediticias bancarias por banco y estadísticas de compra-venta de inmuebles del Colegio de Escribanos de la CABA y PBA.Mercado inmobiliario: fecha de relevamiento 12/11/26, fuente Zonaprop, muestra aleatoria sobre el universo apto crédito, agrupamientos territoriales en función de clústers. 1.486 publicaciones únicas, 1.236 asignadas en doce zonas.Precios: mediana en USD por cantidad de ambientes y zona; precio por m² total para la caracterización general en base a 1.486 publicaciones de propiedades únicas relevadas.Ingresos: fuente EPH 2T 2026, definición de tres universos de hogares: hogares totales del AMBA, hogares inquilinos del AMBA, hogares inquilinos con ingresos formales del AMBA.Crédito: 75% de financiación, veinte años, UVA +7,5%, tipo de cambio de $1.570, relación cuota/ingreso del 25% y cuota de referencia de $969.455 sobre una propiedad de USD 100.000. |
02. El mercado apto crédito
Distribución de la oferta: ambientes, antigüedad y precios
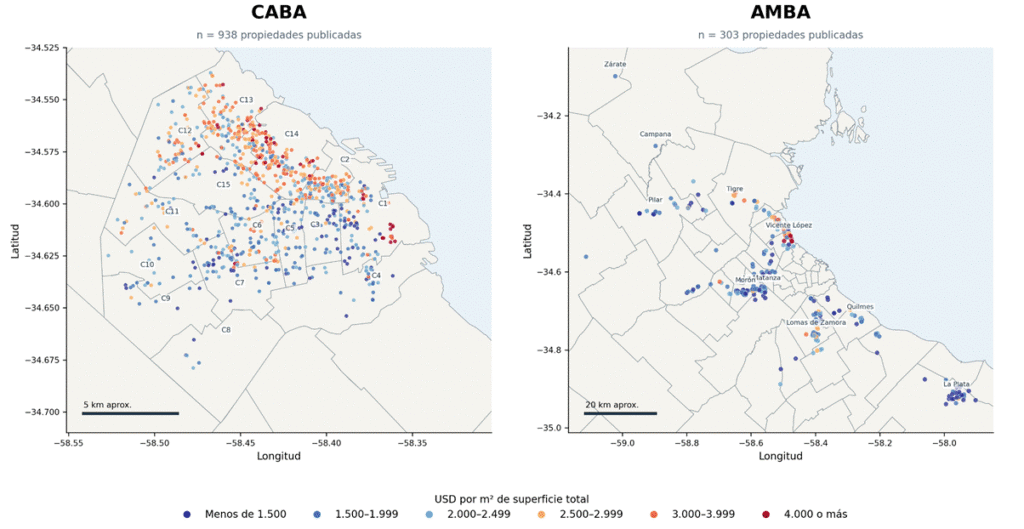
El relevamiento permite reconocer diferencias importantes entre las doce zonas analizadas. De las 1.486 publicaciones de la base, 1.236 corresponden a estos agrupamientos territoriales. La muestra no representa la totalidad de la oferta inmobiliaria, pero permite identificar concentraciones, características de las viviendas y diferencias de precios.
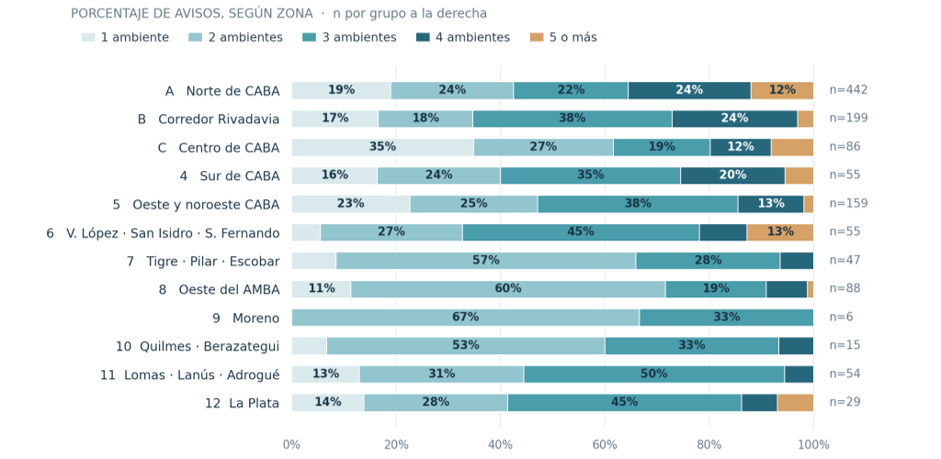
La distribución por ambientes muestra mercados con perfiles distintos. En el oeste del AMBA, los dos ambientes representan el 60% de la oferta relevada, mientras que en Tigre, Pilar y Escobar alcanzan el 57%. En el corredor Rivadavia predominan los tres ambientes (38%), al igual que en Lomas, Lanús y Adrogué (50%). El norte de CABA presenta una composición más diversificada: el 36% de las unidades tiene cuatro ambientes o más. Las tipologías disponibles condicionan el tamaño de los hogares que puede alojar cada mercado.
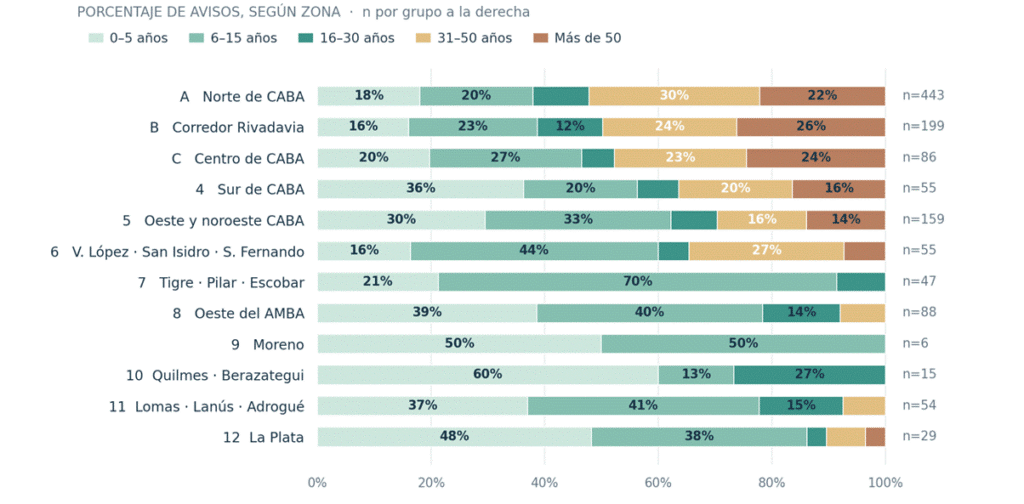
La antigüedad introduce otra diferencia. En Tigre, Pilar y Escobar, el 91% de las unidades tiene hasta quince años. La proporción alcanza el 86% en La Plata y el 78% en el oeste del AMBA. En cambio, el 52% de las publicaciones del corredor norte de CABA corresponde a edificios de más de treinta años, proporción que llega al 50% sobre el corredor Rivadavia. La construcción reciente gana participación en distintos sectores del conurbano, mientras una parte importante de la oferta porteña proviene del parque residencial consolidado.
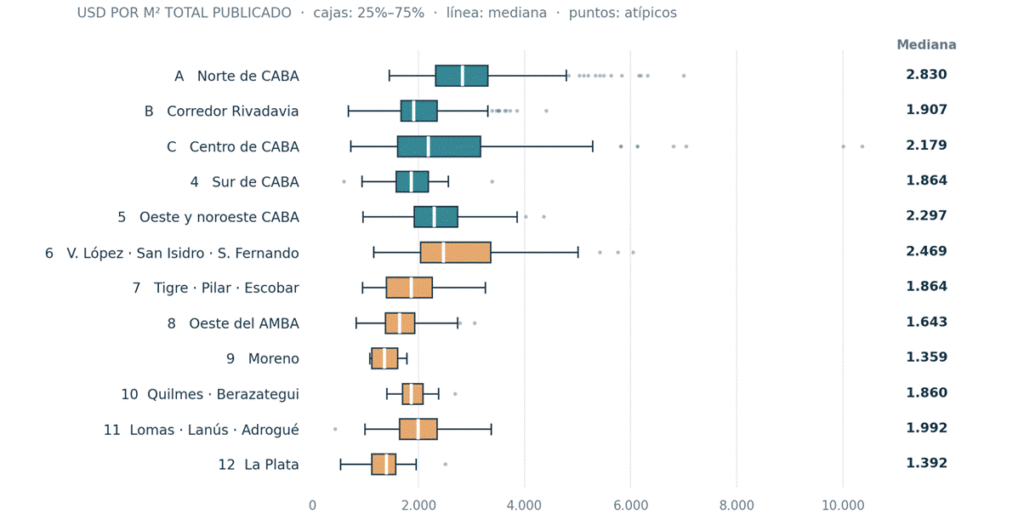
Los precios por m² total presentan una brecha considerable. El norte de CABA registra una mediana de USD 2.830, seguido por Vicente López, San Isidro y San Fernando, con USD 2.469. En el oeste del AMBA desciende a USD 1.643 y en La Plata a USD 1.392. La dispersión también es elevada dentro de algunas zonas. En el centro porteño, la mitad central de las publicaciones se ubica entre USD 1.605 y USD 3.169 por m². Allí conviven unidades antiguas de menor precio y desarrollos recientes de alta categoría. Estas diferencias adquieren mayor precisión al observar las principales concentraciones de oferta, las características de los edificios y las superficies que efectivamente se comercializan.
A. Corredor norte: cuánto espacio cuesta conservar la ubicación
Palermo, Belgrano, Recoleta, Núñez y Colegiales reúnen la mayor cantidad de publicaciones del relevamiento y registran el precio mediano por m² más elevado. En el cuarto de propiedades de menor precio, las medianas alcanzan USD 100.000 y 36 m². En el cuarto superior ascienden a USD 437.000 y 157 m². La diferencia de presupuesto acompaña un cambio importante en la superficie disponible.
El corredor Santa Fe-Cabildo organiza buena parte de esta oferta. Recoleta presenta edificios antiguos, especialmente sobre Arenales, con plantas amplias, cocinas independientes, comedores diarios y dependencias de servicio. Su antigüedad promedio alcanza 43,9 años, frente a 27,7 en Palermo y 13 en Núñez. En Palermo Hollywood, alrededor de Niceto Vega y Humboldt, se concentran unidades recientes con balcones, suites y amenities. Hacia Cabello, Seguí y Las Heras adquieren presencia los departamentos familiares de mayor categoría. Belgrano combina la centralidad comercial de Cabildo y Ciudad de la Paz con sectores residenciales como Elcano y De los Incas.
La entrada de menor monto suele encontrarse en unidades pequeñas, disposiciones internas o edificios antiguos. En las propiedades familiares, la superficie y el estado de conservación introducen diferencias importantes. Los departamentos reciclados conservan distribuciones amplias, mientras las construcciones recientes incorporan servicios y terminaciones que elevan el precio incluso en unidades de pocos ambientes.
B. Corredor Rivadavia: departamentos familiares y edificios consolidados
Almagro, Caballito, Flores, Balvanera y San Cristóbal presentan una mediana de USD 1.907 por m². Los tres ambientes representan el 38% de las publicaciones y la mitad de las unidades supera los treinta años. La antigüedad del parque residencial explica la presencia de departamentos con cocinas independientes, patios, techos altos y distribuciones familiares.
En Almagro se reconocen agrupamientos sobre Corrientes, entre Medrano y Gascón, y hacia Rivadavia, Lezica y Colombres. Caballito concentra publicaciones alrededor de Primera Junta y Alberdi, donde conviven edificios tradicionales y complejos recientes con piscina, jardines y vigilancia. En estos últimos aparecen departamentos de 70 a 71 m² por USD 250.000–270.000. Hacia Pedro Goyena y Directorio se encuentran unidades familiares con balcones y superficies mayores.
Flores presenta continuidad sobre Rivadavia, Yerbal, Caracas y Granaderos. Cerca de Plaza Virreyes aparecen departamentos por escalera, mientras Avellaneda reúne construcciones de mayor categoría. En Balvanera y San Cristóbal se destacan unidades antiguas, algunas con patios y bajas expensas. El corredor permite ampliar la cantidad de ambientes con presupuestos inferiores a los del norte porteño. La diferencia se expresa principalmente en la antigüedad, el estado de conservación y las prestaciones del edificio.
C. El centro: centralidad y departamentos compactos
El 62% de las publicaciones del centro corresponde a unidades de uno y dos ambientes y el 48% supera los treinta años. El precio mediano alcanza USD 2.179 por m², aunque presenta una dispersión considerable por la presencia de Puerto Madero. En el resto de la Comuna 1, los departamentos pequeños tienen un precio mediano de USD 80.000.
Sobre Bartolomé Mitre, Rivadavia y Lima aparecen unidades compactas próximas al transporte y las actividades administrativas. Retiro combina edificios tradicionales con productos recientes alrededor de Esmeralda, Juncal y Plaza San Martín. En San Telmo, especialmente sobre Caseros y Juan de Garay, predominan propiedades antiguas con techos altos, pisos de pinotea y ambientes amplios. Monserrat incorpora construcciones con piscina, gimnasio y espacios de trabajo. Constitución reúne alternativas de menor monto, algunas por escalera o con necesidad de refacción.
Puerto Madero se ubica en otro segmento, con una mediana de USD 380.000 para departamentos de uno y dos ambientes. Su inclusión explica parte de la dispersión observada en el gráfico de precios. En el resto del centro, las unidades compactas permiten conservar proximidad al empleo y al transporte, aunque las condiciones de iluminación, ventilación y mantenimiento presentan diferencias importantes entre edificios.
D. El sur: Barracas y el corredor de Montes de Oca
El sur de CABA registra una mediana de USD 1.864 por m². Los tres ambientes representan el 35% de las publicaciones y el 56% de las unidades tiene hasta quince años. Barracas reúne parte de la oferta sobre Montes de Oca y Suárez, con continuidad hacia Martín García, Hornos e Ituzaingó.
Los edificios consolidados de Barracas ofrecen departamentos amplios, cocinas independientes, balcones y dependencias. Las unidades recicladas conservan esas superficies con instalaciones renovadas. Un cinco ambientes de 98 m² se publica a USD 139.000, mientras un dos ambientes de 54 m² con piscina y SUM alcanza los USD 125.000. Por USD 14.000 adicionales, la primera alternativa ofrece 44 m² más y tres ambientes adicionales, aunque con prestaciones diferentes.
Fuera de Barracas, Parque Patricios destaca la cercanía al subte H y los espacios verdes. Hacia Liniers y Villa Luro aparecen construcciones recientes con terrazas, patios y parrillas, especialmente sobre Ramón Falcón. La diversidad de productos explica las diferencias entre la antigüedad de Barracas y la composición más reciente del conjunto relevado.
E. El oeste de CABA: departamentos recientes y vida barrial
Devoto, Villa del Parque y Villa Urquiza presentan una oferta relativamente reciente. El 62% de las unidades tiene hasta quince años y los tres ambientes representan el 38% de las publicaciones. La mediana del agrupamiento alcanza USD 2.297 por m², con diferencias entre Villa del Parque (USD 2.181), Devoto (USD 2.683) y Villa Urquiza (USD 2.732).
En Devoto, Plaza Arenales, José Cubas y Beiró concentran departamentos que destacan espacios exteriores, privacidad y cocheras. Villa del Parque presenta agrupamientos sobre Nogoyá, Cuenca y Tinogasta, con unidades compactas y departamentos familiares con patios o parrillas. En Villa Urquiza, Triunvirato, Monroe y Blanco Encalada reúnen edificios recientes, algunos con piscina, gimnasio y seguridad.
La superficie exterior tiene especial importancia en este corredor. En Devoto, un monoambiente de USD 65.000 declara 35 m² totales, de los cuales diez corresponden a patio. La proporción de metros descubiertos modifica el precio por m² y las posibilidades de uso de la vivienda.
F. Vicente López, San Isidro y San Fernando: el río, las avenidas y las estaciones
El norte consolidado del conurbano presenta una mediana de USD 2.469 por m². Los tres ambientes representan el 45% de las publicaciones. La antigüedad cambia según el segmento: entre las propiedades de menor precio alcanza una mediana de 50 años, mientras en el superior desciende a once.
Libertador concentra una oferta de mayor categoría en Vicente López y Olivos. Las publicaciones destacan vistas al río, balcones aterrazados y servicios compartidos. Complejos como Wave y Horizons incorporan piscina, gimnasio y seguridad. En Horizons, una unidad de 99 m² se ofrece a USD 598.000.
Sobre Maipú y Centenario aparecen departamentos vinculados al comercio y el transporte, con mayor presencia de edificios antiguos. En San Isidro, un dos ambientes de 49 m² por USD 77.000 se publica en un primer piso por escalera y a reciclar. Hacia Victoria, la proximidad al ferrocarril adquiere mayor protagonismo. Las diferencias entre el corredor costero y las centralidades comerciales se reflejan en los precios, las superficies y las necesidades de mantenimiento.
G. Tigre, Pilar y Escobar: departamentos dentro de entornos suburbanos
Tigre, Pilar y Escobar presentan el parque más reciente del relevamiento: el 91% de los departamentos tiene hasta quince años. Los dos ambientes representan el 57% de las publicaciones y el precio mediano alcanza USD 1.864 por m². Los complejos residenciales y los accesos viales tienen un peso importante en la distribución de la oferta.
En Pilar aparecen agrupamientos como Verdi 57, con balcones, parrillas y cocheras, y Bosque Alto, donde se destacan jardines, galerías y espacios verdes. En Tigre, Nordelta presenta diferencias entre Bahía y los sectores interiores, especialmente por las vistas y los exteriores. Escobar incorpora complejos como Las Liebres, Septiembre y Altos de Maschwitz, con instalaciones deportivas y seguridad.
El departamento ofrece acceso a prestaciones suburbanas con superficies y desembolsos diferentes a los de una casa. Los jardines, balcones y terrazas representan una parte importante de los metros publicados. Las expensas y los desplazamientos por autopista también forman parte del presupuesto residencial.
H. El oeste del AMBA: unidades pequeñas cerca del tren y el comercio
Ramos Mejía, Haedo, Morón, Castelar e Ituzaingó presentan una mediana de USD 1.643 por m². Los dos ambientes representan el 60% de la oferta y el 78% de las unidades tiene hasta quince años. El precio mediano de los departamentos de uno y dos ambientes alcanza USD 70.000.
Ramos Mejía y Morón concentran publicaciones sobre Rivadavia y sus centros comerciales. En Morón aparecen unidades pequeñas sobre Yatay, Mariano Moreno y García Silva. Un monoambiente de 32 m² por USD 40.000 anuncia piscina y terraza con parrilla. Haedo combina propiedades próximas a la estación con departamentos de mayor categoría en Haedo Chico.
Hacia Castelar adquieren presencia las terrazas amplias. Ituzaingó reúne unidades compactas cerca del ferrocarril y condominios hacia Barcala y Acceso Oeste, algunos con varios dormitorios, parrillas y cocheras. El corredor combina departamentos pequeños bien conectados con viviendas de mayor superficie y espacios exteriores en sectores donde el automóvil adquiere mayor importancia.
I. Quilmes y Berazategui: centralidad y disponibilidad
Quilmes y Berazategui registran una mediana de USD 1.860 por m². Los dos ambientes representan el 53% de las publicaciones y el 73% de las unidades tiene hasta quince años. El relevamiento incluye quince propiedades, con departamentos compactos de USD 72.000–77.000 y unidades familiares de mayor categoría.
En Quilmes, Plaza Conesa y calles como Colón y 25 de Mayo reúnen departamentos amplios, con suites, cocheras y servicios. Bernal presenta unidades compactas y edificios recientes sobre Belgrano e Ipiranga. En Berazategui, Mitre y el área central concentran propiedades próximas al comercio, algunas con ascensor, cochera y amenities.
La disponibilidad también introduce diferencias. Un departamento económico de Bernal informa un contrato de alquiler vigente hasta mayo de 2027. La fecha de entrega condiciona la operación cuando el comprador necesita ocupar la vivienda después de escriturar.
J. Lomas, Lanús y Adrogué: departamentos familiares y centralidades ferroviarias
Lomas, Lanús y Adrogué presentan una mediana de USD 1.992 por m². Los tres ambientes representan el 50% de las publicaciones y el 78% de las unidades tiene hasta quince años. La oferta combina departamentos pequeños, edificios recientes y propiedades familiares de mayor superficie.
En Lomas, Colombres y Loria concentran parte de las publicaciones. Las Lomitas reúne unidades de categoría, con balcones, cocheras y servicios. Un monoambiente de 26 m² se ofrece a USD 49.990, mientras un cuatro ambientes de 124 m² alcanza los USD 329.000. Banfield presenta agrupamientos alrededor de Vergara y Chacabuco, próximos a la estación.
En Lanús Este, O’Higgins y Basavilbaso reúnen departamentos vinculados al comercio y al transporte. Remedios de Escalada incorpora plantas bajas con patios y cocheras. Allí, un tres ambientes de 137 m² totales se publica a USD 57.999, aunque parte de esa superficie corresponde a exteriores. Adrogué suma departamentos próximos a Plaza Brown y las diagonales, con un precio mediano de USD 110.000 en la muestra.
L. La Plata: del departamento compacto a la vivienda familiar
La Plata registra una mediana de USD 1.392 por m², entre las más bajas del relevamiento. Los tres ambientes representan el 45% de las publicaciones y el 86% de las unidades tiene hasta quince años. Los departamentos de uno y dos ambientes presentan un precio mediano de USD 67.000. Entre las propiedades examinadas aparece un monoambiente de 33 m² por USD 34.000.
Dentro del casco urbano, las publicaciones se distribuyen entre distintos sectores, con referencias próximas a las avenidas 38 y 44 y hacia las calles 60–62. Las unidades compactas destacan cocinas integradas y balcones. Los departamentos familiares incorporan cocinas independientes, semipisos, terrazas y cocheras. Fuera del casco, Los Hornos, City Bell y Gonnet amplían la diversidad de localizaciones y condiciones de acceso.
03. Los ingresos frente al crédito hipotecario: ¿quiénes pueden comprar?
El acceso al crédito hipotecario depende de la relación entre los precios de las viviendas, los ingresos familiares y el ahorro acumulado. Para evaluar estas condiciones, cruzamos los precios medianos de departamentos de dos y tres ambientes en las doce zonas relevadas con la distribución de ingresos de tres universos: los 5,5 millones de hogares del AMBA, los 1,17 millones de hogares inquilinos y los 653.546 hogares inquilinos formales.
El ejercicio considera un crédito UVA a veinte años, con una tasa del 7,5% anual, financiación del 75% del valor de la propiedad y un tipo de cambio de $1.570 por dólar. Para una vivienda de USD 100.000, la cuota inicial de referencia alcanza $969.455 y requiere ingresos familiares mensuales de al menos $3.877.820, equivalentes a cuatro cuotas. El comprador también debe disponer de USD 25.000 para completar el anticipo. Los precios de referencia corresponden a la mediana de cada tipología y zona, para reducir la influencia de las publicaciones de valores extremos.
La primera vivienda: diferencias de acceso entre las zonas
Los departamentos de dos ambientes presentan las mayores posibilidades de acceso en las zonas de menor precio del conurbano. En el oeste del AMBA, el precio mediano alcanza USD 72.000, con una cuota inicial de $698.008 e ingresos familiares requeridos de $2,79 millones. El 25,3% del total de hogares del AMBA cumple esa condición. Entre los hogares inquilinos, la proporción asciende al 30,6%, equivalente a 357.621 hogares, y alcanza el 36,3% entre los inquilinos formales.
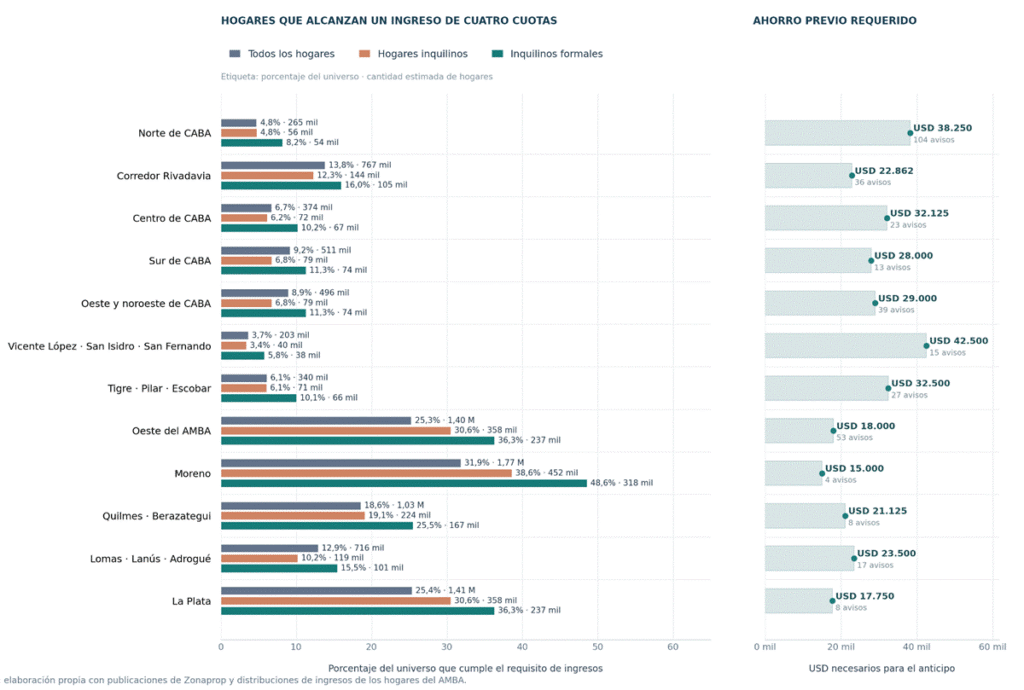
La Plata presenta resultados similares. Con un precio mediano de USD 71.000, el 30,6% de los hogares inquilinos reúne los ingresos necesarios. En Moreno, donde la mediana de dos ambientes alcanza USD 60.000, la proporción llega al 38,6% de los inquilinos y al 48,6% de los formales. Este último resultado corresponde a solamente cuatro publicaciones y requiere una interpretación cautelosa.
Las posibilidades disminuyen hacia las localizaciones más valorizadas. En el corredor Rivadavia, un departamento de dos ambientes tiene un precio mediano de USD 91.450 y exige ingresos familiares de $3,55 millones. El 12,3% de los hogares inquilinos cumple ese requisito. En el centro de CABA, la mediana alcanza USD 128.500 y la proporción desciende al 6,2%.
En el norte de CABA, el precio mediano de dos ambientes asciende a USD 153.000. Los ingresos necesarios alcanzan $5,93 millones mensuales y solamente el 4,8% de los hogares inquilinos cumple el requisito. En Vicente López, San Isidro y San Fernando, donde la mediana llega a USD 170.000, la proporción desciende al 3,4%.
El acceso a tres ambientes reduce el universo de hogares
La incorporación de un dormitorio adicional eleva considerablemente las exigencias de financiamiento. En el oeste del AMBA, el precio mediano pasa de USD 72.000 para dos ambientes a USD 138.000 para tres. La cuota inicial aumenta de $698.008 a $1,34 millones y el ingreso familiar requerido alcanza $5,35 millones. La proporción de hogares inquilinos con ingresos suficientes cae del 30,6% al 6,1%. Entre los formales, desciende del 36,3% al 10,1%.
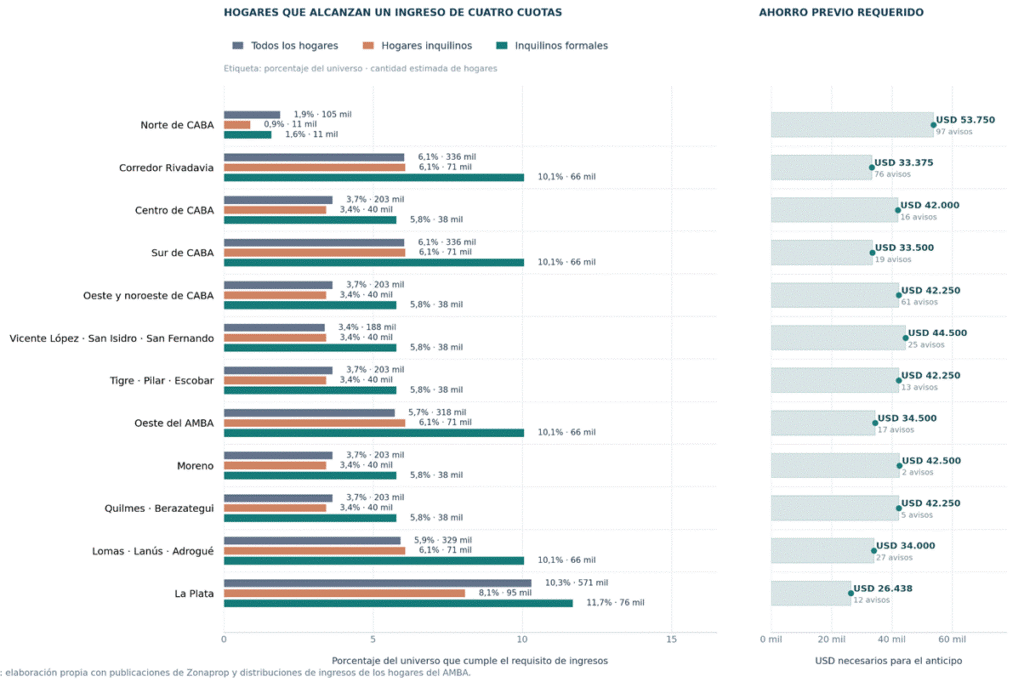
La Plata presenta las mayores posibilidades relativas para departamentos de tres ambientes. La mediana alcanza USD 105.750, con ingresos familiares requeridos de $4,1 millones. El 10,3% del total de hogares del AMBA puede afrontar esa cuota. Entre los inquilinos, la proporción alcanza el 8,1%, equivalente a 94.764 hogares, y llega al 11,7% entre los formales.
En el corredor Rivadavia, el precio mediano de tres ambientes asciende a USD 133.500. El 6,1% de los hogares inquilinos reúne los ingresos necesarios, frente al 12,3% que podría acceder a dos ambientes. En Lomas, Lanús y Adrogué, la proporción también alcanza el 6,1%, con un precio mediano de USD 136.000.
Las mayores restricciones aparecen en el norte de CABA. Un departamento de tres ambientes tiene un precio mediano de USD 215.000 y requiere ingresos familiares de $8,34 millones mensuales. Solamente 10.507 hogares inquilinos del AMBA, equivalentes al 0,9%, alcanzan ese nivel. Entre los inquilinos formales, la proporción asciende al 1,6%.
La diferencia entre tipologías alcanza incluso a los mercados relativamente más económicos. Una primera compra de dos ambientes puede resultar alcanzable para una parte de los hogares, mientras el acceso a una vivienda con otro dormitorio reduce considerablemente sus posibilidades. Esta restricción condiciona las trayectorias residenciales y las alternativas de ampliación de las familias.
El ahorro previo: una barrera adicional
La financiación del 75% exige reunir una cuarta parte del precio de la propiedad antes de iniciar la operación. Para un departamento de dos ambientes, el ahorro necesario alcanza USD 17.750 en La Plata, USD 18.000 en el oeste del AMBA y USD 22.863 en el corredor Rivadavia. En el centro de CABA asciende a USD 32.125 y en el norte de la Ciudad a USD 38.250.
Los departamentos de tres ambientes requieren anticipos mayores. En La Plata, el monto alcanza USD 26.438, mientras en el corredor Rivadavia asciende a USD 33.375 y en el oeste del AMBA a USD 34.500. En el centro porteño llega a USD 42.000 y en el norte de CABA a USD 53.750.
En el oeste del AMBA, pasar de dos a tres ambientes exige reunir USD 16.500 adicionales antes de comprar. En el corredor Rivadavia, la diferencia alcanza USD 10.513. A estos montos deben incorporarse los gastos de escrituración y otros costos de la operación.
El ahorro acumulado constituye una restricción adicional a los ingresos mensuales. Las estimaciones permiten identificar hogares que cumplen la relación entre cuota e ingresos, aunque la información disponible no permite conocer cuántos disponen del capital necesario para concretar la compra.
Formalidad, ingresos y sostenibilidad de la compra
Los hogares inquilinos formales presentan mayores proporciones de ingresos suficientes en buena parte de las zonas. En La Plata, el 36,3% cumple el requisito para departamentos de dos ambientes y el 11,7% para tres. En el oeste del AMBA, las proporciones alcanzan el 36,3% y el 10,1%, respectivamente. En el norte de CABA descienden al 8,2% y 1,6%.
La acreditación de ingresos, los antecedentes crediticios y la disponibilidad de ahorro condicionan la aprobación final de los préstamos. También importa la evolución de las cuotas UVA, cuyo valor en pesos se actualiza por inflación. La sostenibilidad del financiamiento depende de la continuidad de los ingresos familiares durante un período prolongado.
El cruce muestra diferencias importantes entre la capacidad de financiar una primera vivienda compacta y las posibilidades de acceder a departamentos familiares. Los precios más bajos de algunas centralidades del conurbano amplían el universo de hogares con ingresos suficientes, aunque la compra de tres ambientes continúa fuera del alcance de una amplia mayoría de inquilinos.
La postergación del acceso a la propiedad agrega una dificultad a estas trayectorias. Comprar más tarde reduce el tiempo disponible para cancelar una hipoteca y acumular patrimonio antes de jubilarse. También limita las posibilidades de cambiar una primera vivienda por otra más amplia. El ahorro previo, la continuidad de los ingresos y las condiciones del crédito determinan cuánto puede avanzar cada hogar en ese recorrido.
04. Novedades del financiamiento hipotecario
El FGS adjudicó $400.000 millones y comenzaron los primeros desembolsos
El programa de financiamiento hipotecario con recursos del Fondo de Garantía de Sustentabilidad (FGS) de ANSES completó dos licitaciones por $200.000 millones cada una. La primera, realizada el 7 de septiembre, distribuyó fondos entre trece entidades financieras. La segunda, del 6 de octubre, adjudicó el mismo monto entre doce bancos. Los recursos se colocaron mediante depósitos ajustados por UVA, con vencimientos de uno y cinco años. Las entidades deben destinarlos a nuevos créditos hipotecarios dentro de los 90 días posteriores a su acreditación, con plazos mínimos de quince años y una tasa máxima de UVA +7,5% anual.
La segunda convocatoria mostró una mayor concentración en el financiamiento de largo plazo. El 98% de los recursos adjudicados correspondió a depósitos a cinco años, con una tasa de UVA +4,79%. También amplió los destinos del programa para permitir operaciones de cambio de vivienda única y permanente, incluyendo a quienes venden su propiedad para adquirir otra. La medida incorporó nuevas alternativas para hogares que ya son propietarios y necesitan modificar sus condiciones habitacionales.
Los primeros resultados comenzaron a observarse en los bancos públicos. Banco Nación informó que utilizó la totalidad de los $32.000 millones recibidos en la primera licitación y otorgó más de 210 créditos para primera vivienda, con un monto promedio de $147 millones. Las operaciones se distribuyeron entre CABA y siete provincias. En octubre recibió otros $40.000 millones, con lo que el fondeo acumulado del FGS para su línea +Hogares alcanzó los $72.000 millones.
Banco Ciudad también avanzó en la colocación de estos recursos. A comienzos de octubre informó la aprobación de 184 préstamos por $15.355 millones, con las primeras 50 escrituras concretadas durante septiembre. Posteriormente, la entidad comunicó que había escriturado alrededor de 200 hipotecas por $16.800 millones entre septiembre y octubre. Las operaciones se concentraron en departamentos de uno a tres ambientes, con un crédito promedio de $84 millones. La línea destinada a primera vivienda en CABA combina fondos del FGS con un subsidio del gobierno porteño, que permite ofrecer una tasa de UVA +6,5%.
Nuevas condiciones para cambiar de vivienda y ampliar el financiamiento
La segunda licitación del FGS también impulsó modificaciones en las líneas bancarias. Banco Ciudad redujo del 9,5% al 7,5% anual más UVA la tasa destinada a quienes necesitan vender su vivienda actual para comprar otra más amplia o reciente. Los préstamos permiten financiar hasta el 75% del valor de la propiedad, con un máximo de $200 millones y plazos de hasta 25 años. La línea contempla operaciones de compraventa simultáneas, una alternativa para hogares que requieren ampliar superficie sin desprenderse anticipadamente de su vivienda.
Entre los bancos privados, Macro anunció en septiembre una reducción de su tasa a UVA +7,5% para clientes del Plan Sueldo Selecta, con plazos de hasta veinte años. El beneficio también alcanza a los hijos de esos clientes, que pueden solicitar financiamiento de manera individual bajo las condiciones preferenciales. Los préstamos pueden destinarse a la adquisición, ampliación o refacción de viviendas en todo el país.
Las entidades provinciales incorporaron nuevas modalidades. Banco Provincia habilitó préstamos personales ajustados por UVA para financiar viviendas industrializadas, con montos de hasta $50 millones y plazos de 12 a 96 meses. La tasa alcanza el 9% anual para quienes acreditan haberes y el 15% para los demás clientes. El programa permite combinar hasta tres préstamos para financiar una misma vivienda, siempre que el monto total no supere su valor.
En Santa Fe, el Banco Santa Fe presentó una línea hipotecaria destinada a departamentos del desarrollo Miradores del Sur, en Rosario. La financiación alcanza el 75% del valor de tasación, con plazos de hasta veinte años y una tasa preferencial que puede llegar a UVA +4,2% mediante bonificaciones bancarias y provinciales. Por su parte, el Banco de La Pampa lanzó préstamos UVA para adquisición de primera vivienda, con una tasa del 7,5%, financiación de hasta el 75% y plazos de quince o veinte años.
El Gobierno evalúa cambios en los plazos del FGS
El Ministerio de Economía analiza modificar las condiciones de las próximas licitaciones. El viceministro José Luis Daza señaló que la concentración de recursos en el tramo de cinco años refleja la necesidad de contar con fondeo de mayor duración para sostener préstamos hipotecarios de largo plazo. El Gobierno evalúa extender ese horizonte y desarrollar instrumentos adicionales junto con organismos internacionales.
La continuidad de las convocatorias también generó interrogantes. Según fuentes periodísticas, el equipo económico evaluaba suspender la licitación prevista para noviembre ante las dificultades de algunas entidades para encontrar nuevos tomadores. La posibilidad fue presentada como una medida en estudio, sin confirmación oficial. Los resultados iniciales del Banco Nación y el Banco Ciudad muestran avances en la utilización de los fondos adjudicados, aunque todavía resta conocer la colocación efectiva del conjunto de las entidades participantes.
Las nuevas líneas ampliaron las alternativas de financiamiento y redujeron las tasas ofrecidas a determinados segmentos. La evolución de los desembolsos permitirá establecer cuánto de este fondeo se transforma en nuevas operaciones hipotecarias. Las exigencias de ingresos, el ahorro previo y la capacidad de sostener cuotas ajustadas por inflación continúan condicionando el alcance del programa.
El FGS convocó una tercera licitación y amplió el financiamiento a viviendas en construcción
El Banco Central convocó para el 17 de noviembre una tercera licitación de $200.000 millones del Fondo de Garantía de Sustentabilidad (FGS) de ANSES, que elevaría a $600.000 millones los recursos ofrecidos por el programa desde septiembre. La principal novedad es la incorporación de créditos para propiedades con boleto de compraventa y compromiso de constitución de hipoteca, o con garantía de hipoteca divisible pendiente de división. La modificación permite financiar operaciones sobre viviendas en construcción que todavía no cuentan con escritura individual. Los bancos recibirán los fondos mediante depósitos ajustados por UVA a cinco años, con una tasa mínima de UVA +4,5%, y deberán destinarlos a préstamos dentro de los 90 días posteriores a su acreditación. La tasa máxima para los compradores se mantiene en UVA +7,5%, con plazos mínimos de quince años y un límite de 150.000 UVA por crédito. Además, el monto máximo que puede recibir cada entidad aumenta del 20% al 40% del total licitado.
La ampliación abre una nueva posibilidad para el financiamiento de desarrollos inmobiliarios, hasta ahora limitado por las dificultades para constituir garantías hipotecarias sobre unidades sin escritura individual. Su implementación dependerá de los acuerdos entre bancos y desarrolladores, la evaluación de los proyectos y las condiciones exigidas a los compradores. En una primera etapa, la oferta podría concentrarse en obras avanzadas, mientras las entidades incorporan mecanismos para financiar unidades en construcción. La medida también podría fortalecer la relación entre el crédito hipotecario y la producción de nuevas viviendas, en un mercado donde el financiamiento habitacional continúa concentrado en la adquisición de inmuebles existentes.

Desarrollado por