Boletín Especial
1. Escala del Crédito Hipotecario
A partir de datos provistos por el BCRA, este boletín especial analiza la evolución del crédito hipotecario a partir de tres dimensiones: escala, bancos y territorio. El objetivo es identificar qué características se repiten entre los distintos ciclos de expansión y contracción, y utilizar esa perspectiva histórica para interpretar mejor la coyuntura actual.
Más allá de las altas hipotecarias, la serie permite observar qué volumen movilizan, qué entidades concentran la actividad y cómo se distribuyen territorialmente. A partir de estas dimensiones, el informe distingue los rasgos estructurales del mercado de los movimientos específicos del ciclo 2024–2026.
Mirada estructural: varios ciclos expansivos, poca continuidad
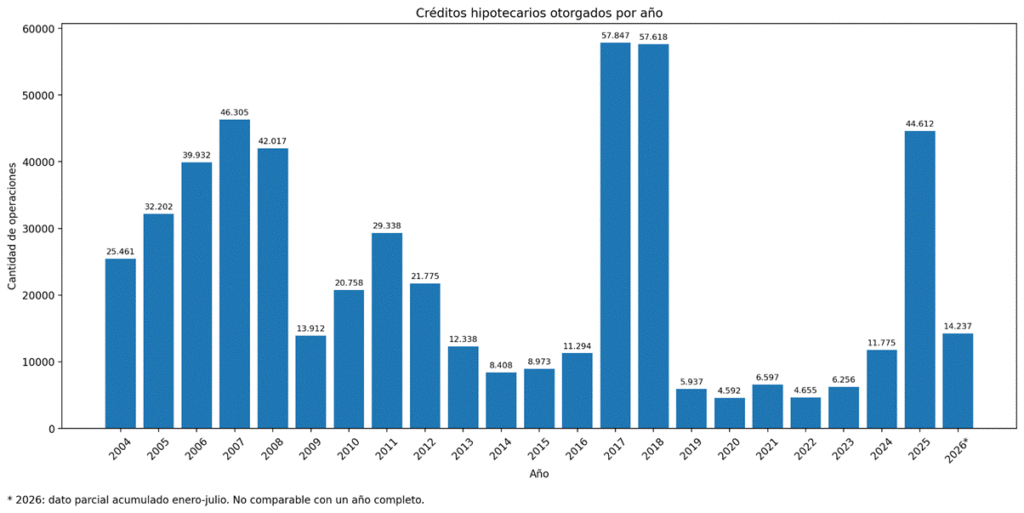
Entre 2004 y 2007, las operaciones pasaron de 25.461 a 46.305. Luego de la contracción de 2009 hubo una recuperación parcial, aunque sin volver a los niveles anteriores. El mayor salto se produjo en 2017 y 2018, cuando el sistema alcanzó 57.847 y 57.618 créditos, respectivamente. Ese máximo fue seguido por una caída abrupta: entre 2019 y 2023 ningún año superó las 7.000 operaciones. En 2024 comenzó un nuevo proceso de recuperación, que llevó al sistema de 11.775 créditos a 44.612 en 2025.
La historia del mercado hipotecario argentino muestra una sucesión de ventanas de oportunidad que permitieron expandir el crédito, pero no lograron consolidar las condiciones estructurales necesarias para sostenerlo. La estabilidad monetaria forma parte de esa discusión, porque un crédito de 15, 20 o 30 años requiere cierta previsibilidad sobre precios, ingresos y unidad de cuenta. Pero no es suficiente: también hace falta una estructura de fondeo capaz de acompañar contratos de largo plazo.
Allí aparece una de las restricciones estructurales del sistema financiero argentino. Mientras una hipoteca puede extenderse durante décadas, alrededor del 75% de los depósitos tiene un plazo inferior a 60 días. Los bancos, por lo tanto, deben transformar recursos de muy corto plazo en activos de muy larga duración. Ese descalce limita la capacidad de sostener una expansión hipotecaria aun cuando exista demanda y las condiciones macroeconómicas sean más favorables.
El programa de fondeo del FGS es una experiencia sintomática de esta anatomía ya que el objetivo es extender parcialmente el horizonte de los recursos disponibles mediante depósitos UVA a uno y cinco años. En la primera licitación, el 82% de los fondos adjudicados correspondió al tramo de cinco años, lo que muestra el interés de las entidades participantes por acceder a financiamiento de mayor plazo. Sin embargo, incluso ese horizonte resulta considerablemente más corto que la vida de una hipoteca. El mecanismo puede contribuir a sostener la originación en el corto y mediano plazo, pero no elimina por sí solo la necesidad de desarrollar fuentes de fondeo de largo plazo.
En el largo plazo, la continuidad del crédito requiere ampliar las fuentes de fondeo más allá de los depósitos bancarios y de intervenciones puntuales del sector público. Obligaciones negociables, securitización de carteras, fideicomisos e inversores institucionales pueden permitir que los bancos recuperen parte del capital inmovilizado y vuelvan a prestarlo. Para que ese circuito exista, sin embargo, primero hace falta acumular volumen, generar carteras relativamente homogéneas y sostener varios años consecutivos de altas hipotecarias.
En ese sentido, el éxito del mercado no debería medirse solamente por el máximo anual de altas que alcance. Argentina ya tuvo picos importantes en 2007, 2017–2018 y nuevamente en 2025. El desafío es que esos períodos de expansión permitan construir una base de fondeo y una estructura financiera capaces de mantener el crédito cuando desaparece el impulso inicial. El éxito no es el pico: es la continuidad.
Monto real promedio por crédito[1]
El monto real promedio surge del cociente entre el volumen hipotecario total y la cantidad de altas. Por eso, además de mostrar el tamaño medio de cada préstamo, permite observar cómo se distribuye el financiamiento entre las operaciones.
La serie muestra que, en varios de los momentos de mayor expansión, el ticket promedio tiende a reducirse. En 2017–2018, con cerca de 58.000 altas anuales, el ticket real se ubicó alrededor de USD 107.000 y USD 95.000 a dólar blue, respectivamente. Algo similar ocurre en 2025: mientras las altas aumentaron de 11.775 a 44.612, el ticket promedio cayó de aproximadamente USD 110.000 a USD 82.500.
Este comportamiento es compatible con una ampliación del crédito hacia operaciones de menor monto y un universo más amplio de compradores, incluyendo viviendas más cercanas a los valores que puede financiar un hogar de ingresos medios e incluso la expansión de créditos hipotecarios en la línea de construcción. Sin embargo, el ticket no debe interpretarse de forma aislada: también está condicionado por el nivel de valorización de las propiedades en cada momento del ciclo. Un mismo monto de crédito puede financiar superficies y tipos de vivienda muy diferentes según el precio del metro cuadrado o de la variación del precio de la construcción.
Por eso, una caída del ticket durante una expansión puede reflejar simultáneamente una mayor difusión del crédito entre operaciones de menor monto y un determinado nivel de precios inmobiliarios. La relación entre ambas dimensiones permite aproximarse mejor al tipo de vivienda que está financiando efectivamente el sistema. Cuando el crédito se expande, el segmento que cobra protagonismo en los grandes centros urbanos es el de la vivienda usada de menos de 70 m².
Coyuntura: menos créditos, mayor monto promedio
La contracción de las altas hipotecarias durante 2026 estuvo acompañada por un aumento del monto real promedio financiado. Entre enero y julio de 2025, el sistema registró alrededor de 25.160 operaciones, con un ticket promedio cercano a USD 82.000 a dólar blue, expresado en dólares constantes de 2024. En el mismo período de 2026, las altas descendieron a 14.237, mientras que el monto real promedio ascendió a aproximadamente USD 100.600, un incremento interanual cercano al 23%. La recuperación del crédito perdió, por lo tanto, escala en términos de cantidad de operaciones, mientras que el financiamiento se concentró en préstamos de mayor monto promedio. La combinación de mayores montos financiados y tasas de interés más elevadas durante los primeros meses del año también encareció las condiciones de acceso al crédito para los hogares.
La evolución mensual permite observar cómo se produjo ese cambio. Durante 2026, el ticket promedio a dólar blue pasó de aproximadamente USD 90.200 en enero a USD 113.100 en mayo, y alcanzó USD 125.600 en junio.Este aumento convivió con un mercado que todavía se encontraba lejos del volumen de operaciones alcanzado durante el ciclo expansivo anterior. Mientras en junio de 2025 se habían registrado 3.978 altas, en el mismo mes de 2026 se contabilizaron 1.968.
Julio mostró un movimiento diferente. Las altas aumentaron de 1.968 a 2.527 operaciones, mientras que el ticket real promedio descendió de aproximadamente USD 125.600 a USD 92.900, una caída mensual cercana al 26%. Se otorgaron, por lo tanto, más créditos, pero de menor monto promedio. Este cambio es compatible con una mayor participación de operaciones de menor valor dentro de la originación mensual y recupera parcialmente la relación entre expansión de las altas y reducción del ticket observada en otros momentos de la serie.
Sin embargo, el repunte todavía no recompuso la escala del ciclo anterior. En julio de 2026, la cantidad de altas permaneció aproximadamente un 51% por debajo de julio de 2025, mientras que el monto real promedio por operación se ubicó cerca de un 30% por encima. La coyuntura muestra, así, dos movimientos simultáneos: una recuperación reciente en la cantidad de créditos otorgados y un nivel de financiamiento promedio todavía superior al registrado durante la expansión del año anterior.
2. Radiografía Bancaria
Mirada estructural: el sector público como sostén recurrente
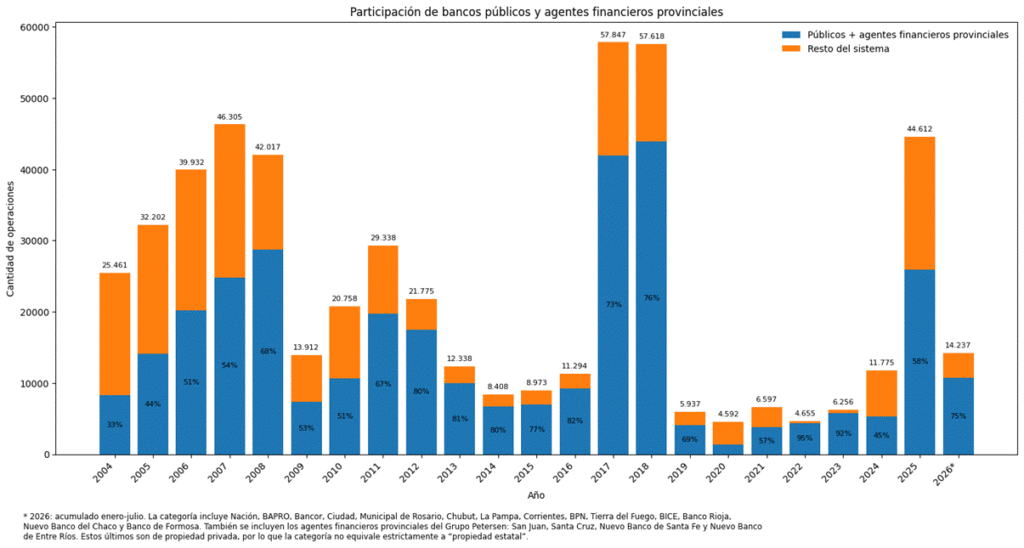
La serie larga muestra que el crédito hipotecario argentino tuvo una participación persistente de la banca pública y de los agentes financieros provinciales. Su peso varía entre períodos, pero en buena parte de los ciclos de expansión y, sobre todo, cuando la banca privada reduce su originación, este conjunto vuelve a ocupar un lugar central.
Durante 2017 y 2018, por ejemplo, los bancos públicos y agentes financieros provinciales explicaron aproximadamente 73% y 76% de las originaciones, respectivamente. Entre 2012 y 2016 su participación también se ubicó, en varios años, cerca del 80%. Más recientemente, después de la fuerte contracción del mercado, volvieron a representar más del 90% de las operaciones en 2022 y 2023.
En los primeros años de la serie el peso de este grupo era menor: representaba aproximadamente un tercio del mercado en 2004 y entre 44% y 54% entre 2005 y 2007. Sin embargo, la comparación histórica muestra una regularidad: cuando el crédito hipotecario pierde profundidad o parte de la banca privada reduce su originación, el sector público y las entidades vinculadas a las provincias tienden a incidir más en la actividad a partir de políticas públicas demandadas desde distintos sectores de la economía y la sociedad.
El impulso público detrás de los ciclos hipotecarios
La intervención del sector público en el mercado hipotecario adoptó distintas modalidades a lo largo de la serie 2004–2026. Además de la originación directa de préstamos a través de la banca pública, incluyó iniciativas destinadas a promover la oferta crediticia, flexibilizar las condiciones de acceso, subsidiar el financiamiento de los hogares y ampliar la oferta de viviendas. Estas intervenciones acompañaron diferentes ciclos expansivos, aunque no todas se reflejaron de la misma manera en las altas hipotecarias del sistema financiero.
Un primer antecedente fue el Plan Inquilinos de 2006, que constituyó una señal del Gobierno nacional hacia las entidades bancarias para reforzar su oferta hipotecaria. El programa buscó facilitar el acceso a la primera vivienda mediante la posibilidad de financiar hasta el 100% del valor de inmuebles de hasta $200.000 (a valores de aquel momento), incorporar los antecedentes de pago del alquiler en la evaluación crediticia y reducir la necesidad de ahorro previo de los hogares. Su alcance directo fue acotado: según un relevamiento del BCRA, hasta mayo de 2007 se habían presentado 22.091 solicitudes, de las cuales 6.075 fueron aprobadas y 3.049 se habían convertido en préstamos efectivamente otorgados. Aunque estas operaciones no modificaron sustancialmente el volumen del mercado, el programa contribuyó a instalar en la agenda bancaria la ampliación del crédito hipotecario y la revisión de sus requisitos de acceso. Esta iniciativa coincidió con un período de expansión en el que las altas pasaron de 39.932 en 2006 a 46.305 en 2007, sin que ese crecimiento pueda atribuirse exclusivamente al plan.
Tras la contracción de 2009, el mercado registró una recuperación parcial que alcanzó 29.338 altas en 2011. Al año siguiente, el lanzamiento de PROCREAR introdujo una modalidad diferente de intervención pública, que combinó financiamiento subsidiado con construcción y ampliación de la oferta habitacional. Entre 2012 y 2015, el programa otorgó 175.925 créditos: 133.920 hipotecarios y 42.005 personales. La actividad se intensificó especialmente en 2013 y 2014, cuando pasó de 40.602 a 70.786 créditos anuales, mientras que en 2015 registró 61.353 operaciones.[2] Además, hacia ese último año contemplaba 29.665 viviendas en desarrollos urbanísticos, incorporando una intervención sobre la oferta que excedía el otorgamiento de préstamos a los hogares.
Esta expansión del financiamiento habitacional no se reflejó de manera equivalente en las altas bancarias debido al circuito de originación del programa. En su primera etapa, PROCREAR operó mediante un fideicomiso público financiado con recursos del Fondo de Garantía de Sustentabilidad (FGS) y administrado por el Banco Hipotecario. Aunque la mayoría de los préstamos otorgados tenía garantía hipotecaria, se financiaban con recursos del fideicomiso y no integraban la originación ordinaria de la cartera bancaria relevada en la serie de altas del BCRA. Por lo tanto, la evolución relativamente moderada de las altas bancarias durante esos años no debe interpretarse como ausencia de expansión del crédito para vivienda: una parte significativa de ese financiamiento circuló por una vía institucional diferente.
El ciclo de 2017–2018 presentó una configuración distinta, marcada por la introducción de los créditos UVA en abril de 2016. Esta modalidad permitió ofrecer cuotas iniciales más bajas que las de los préstamos tradicionales en pesos y extender los plazos de amortización. Según el BCRA, el plazo promedio de otorgamiento de créditos hipotecarios a personas humanas pasó de casi 12 años a fines de 2015 a más de 23 años al cierre del tercer trimestre de 2017. La modalidad UVA ganó rápidamente participación en la originación: representó el 73% de las casi 58.600 altas hipotecarias registradas durante 2017 y el 94% de las aproximadamente 25.500 nuevas altas del primer trimestre de 2018.
Esta expansión estuvo acompañada por una reformulación de PROCREAR, que incorporó un esquema de ahorro previo de los beneficiarios, subsidios estatales al capital y créditos hipotecarios otorgados por bancos públicos y privados. A diferencia de la primera etapa, en estas líneas el financiamiento bancario pasó a formar parte de la operatoria: el Estado aportaba un subsidio no reembolsable para reducir el capital que debía reunir o financiar el hogar, mientras que la entidad bancaria otorgaba el préstamo. Según el informe de gestión 2015–2019 de la Secretaría de Vivienda, encabezada por Iván Kerr, cada peso destinado a subsidios buscaba movilizar entre cuatro y cinco pesos mediante el ahorro de los beneficiarios y el crédito bancario.
En ese contexto, la serie bancaria registró 57.847 altas en 2017 y 57.618 en 2018, con un protagonismo particularmente marcado de la banca pública. Banco Nación pasó de originar 24.602 créditos en 2017 a 32.385 en 2018, equivalentes al 42,5% y al 56,2% de las operaciones de cada año, respectivamente. Sin embargo, la expansión comenzó a desacelerarse durante 2018, en un escenario de mayor volatilidad cambiaria, aumento de las tasas de interés y deterioro de las condiciones de acceso al financiamiento. El informe de Kerr reconoce que estas circunstancias afectaron la concreción de nuevas operaciones, incluso entre los participantes de PROCREAR Ahorro Joven: la línea había recibido aproximadamente 235.000 solicitudes y seleccionado a 40.000 personas para avanzar en el proceso, pero la modificación de las condiciones macroeconómicas dificultó su conversión en créditos efectivamente otorgados.
El ciclo iniciado en 2024 introdujo una diferencia importante respecto de los períodos anteriores. Ese año, la participación de los bancos públicos y agentes financieros provinciales fue más tardía y el impulso fue compartido con una fuerte iniciativa del sector privado. La recuperación fue, por lo tanto, más distribuida entre entidades y contó con una presencia privada considerablemente mayor que en los años precedentes. El relanzamiento de las líneas UVA comenzó a tomar forma durante abril de 2024, cuando bancos tanto públicos como privados anunciaron nuevas ofertas hipotecarias.
La orientación de la intervención nacional también cambió durante ese año. En noviembre de 2024, el Gobierno dispuso la disolución del fondo fiduciario PROCREAR y, mediante otra norma, habilitó las hipotecas divisibles para proyectos inmobiliarios. Este último instrumento permite constituir una garantía sobre un inmueble en desarrollo y dividir posteriormente el crédito y la hipoteca entre las unidades o parcelas resultantes. A diferencia del PROCREAR original, que financiaba directamente préstamos y desarrollos habitacionales mediante un fideicomiso público, las hipotecas divisibles constituyen una herramienta jurídica para facilitar determinadas operaciones de financiamiento inmobiliario. Su habilitación normativa no se tradujo en un aumento de las altas hipotecarias ni tampoco de las líneas pero nuevamente sirvió de señal.
En 2025, aunque el peso de la banca pública y provincial volvió a crecer hasta aproximadamente el 58%, el resto del sistema explicó el 42% de las altas, una proporción superior a la observada durante el ciclo de 2017–2018. Entidades como Galicia, Santander, BBVA, Macro y Supervielle participaron de la expansión y contribuyeron a que la recuperación no dependiera exclusivamente de la originación de los bancos públicos. Al mismo tiempo, el crecimiento de la oferta hipotecaria volvió a plantear una restricción estructural: la necesidad de disponer de fuentes de fondeo compatibles con préstamos que se amortizan a lo largo de varias décadas.
En 2026, la intervención pública incorporó un nuevo mecanismo, esta vez orientado a financiar a los bancos para que estos otorguen los créditos. La operatoria del FGS fue distinta que en el PROCREAR original. Mientras que en aquella etapa sus recursos financiaban un fideicomiso que otorgaba préstamos por fuera de la originación bancaria ordinaria, en 2026 se destinan a depósitos en entidades financieras para que estas otorguen nuevos créditos hipotecarios. El sector público interviene así sobre el fondeo, mientras que los bancos conservan la evaluación crediticia y la originación de los préstamos. Los $200.000 millones adjudicados en la primera licitación representan recursos puestos a disposición de las entidades, no hipotecas ya desembolsadas. Por eso, corresponde distinguir entre los efectos sobre la oferta (como los cambios en las tasas y condiciones anunciadas por los bancos) y el impacto efectivo sobre las altas, que deberá evaluarse a medida que se concreten las operaciones.
Los protagonistas de cada ciclo
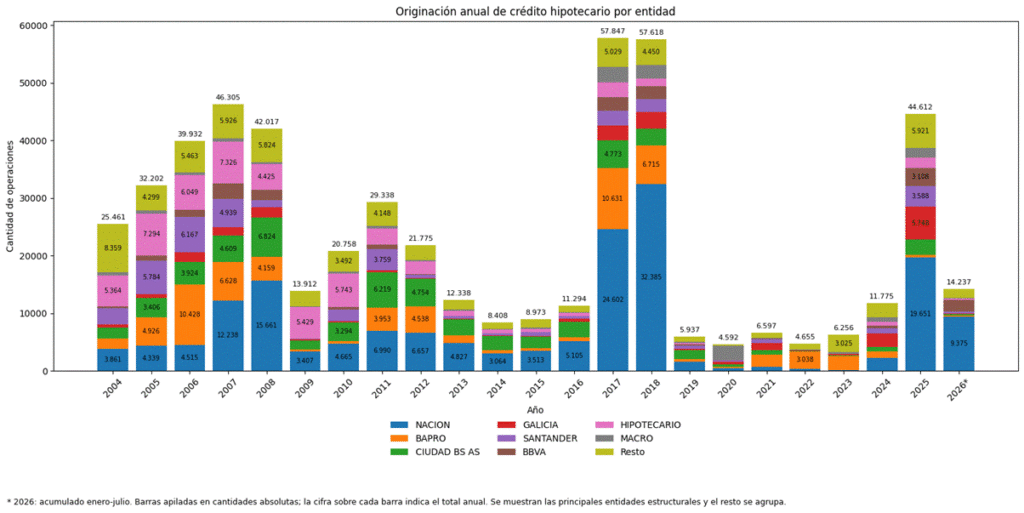
La participación agregada de la banca pública esconde cambios importantes entre entidades. El caso más claro es el ciclo de 2017–2018, cuando la expansión del mercado estuvo concentrada en un número reducido de bancos públicos.
En 2017, Banco Nación originó 24.602 créditos, equivalentes al 42,5% del total, mientras que BAPRO aportó otros 10.631, el 18,4%. Banco Ciudad sumó 4.773 operaciones. Entre las tres entidades explicaron cerca del 69% de las altas hipotecarias del año.
En 2018, esa concentración se profundizó. Nación alcanzó 32.385 créditos y pasó a explicar más de la mitad del mercado, mientras que BAPRO originó 6.715 y Ciudad, 2.988. En conjunto, los tres bancos concentraron aproximadamente el 73% de las operaciones. El boom de 2017–2018 estuvo, por lo tanto, estrechamente asociado a la capacidad de unas pocas entidades públicas para aumentar rápidamente su originación. Los bancos privados también participaron de la expansión, pero ninguno alcanzó individualmente una escala comparable.
La recuperación iniciada en 2024 presentó una estructura distinta. Ese año, Galicia se ubicó entre los principales originadores, con cerca del 20% de las altas y una participación prácticamente equivalente a la de Banco Nación. Detrás aparecieron BAPRO, Santander, Bancor, Supervielle, Macro y Ciudad, con una distribución de operaciones más amplia entre entidades públicas y privadas.
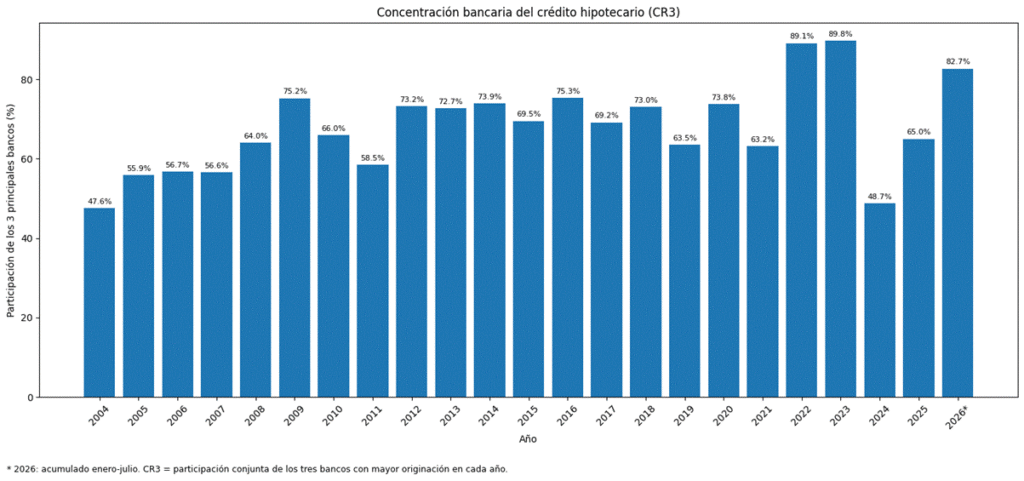
Esta diferencia también se observa en los niveles de concentración. En 2024, los tres principales bancos explicaron el 48,7% de las altas, una proporción considerablemente menor que la registrada en 2017 y 2018. La reapertura del crédito no dependió de una única entidad ni estuvo concentrada exclusivamente en la banca pública: participaron más bancos y el crecimiento se distribuyó entre un conjunto más amplio de originadores.
En 2025, el mercado volvió a concentrarse, aunque mantuvo una presencia privada significativa. Banco Nación pasó a explicar alrededor del 44% de las operaciones, mientras que Galicia originó cerca de 5.750 créditos; Santander, aproximadamente 3.600; BBVA, más de 3.100; y Ciudad, alrededor de 2.700. Los tres principales originadores concentraron cerca del 65% del total. Así, el aumento de la participación de Nación convivió con un volumen de actividad privada considerablemente mayor que el observado durante el ciclo de 2017–2018.
Un ciclo con mayor protagonismo privado
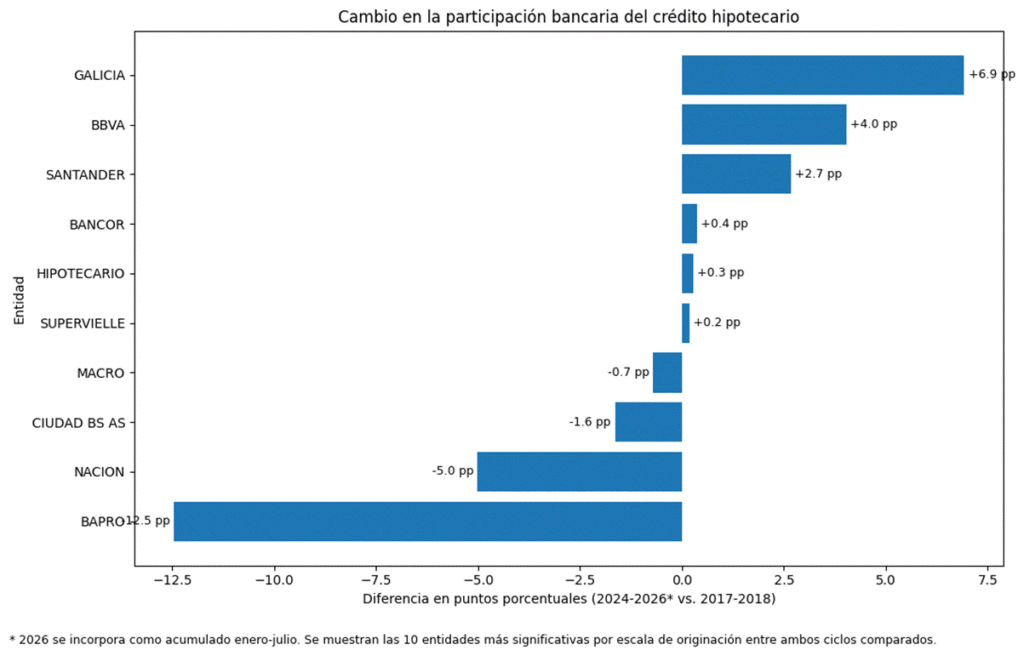
La comparación entre el ciclo de 2017–2018 y el iniciado en 2024 permite dimensionar el cambio en la composición de la originación. Entre las entidades de mayor escala, Galicia registró el mayor aumento de participación, con una ganancia de 6,9 puntos porcentuales, seguida por BBVA (+4,0 pp) y Santander (+2,7 pp). Bancor, Hipotecario y Supervielle también incrementaron su peso relativo, aunque en menor medida.
En sentido contrario, las principales reducciones de participación correspondieron a BAPRO (−12,5 pp), Nación (−5,0 pp) y Ciudad (−1,6 pp). Estas variaciones no significan que los bancos públicos hayan dejado de ocupar un lugar central. Muestran que, considerado en conjunto, el ciclo reciente incorporó una participación privada mayor que la observada durante la expansión de 2017–2018.
El regreso del crédito, por lo tanto, no estuvo inicialmente concentrado en los mismos actores que habían liderado el ciclo anterior. Galicia, BBVA y Santander ganaron espacio dentro de una estructura de originación más diversificada, particularmente durante 2024 y 2025. Sin embargo, esa mayor amplitud institucional comenzó a reducirse a medida que cambiaron las condiciones financieras y comerciales de las entidades.
Más que un reemplazo de la banca pública por la privada, la serie muestra una etapa de mayor participación privada cuya continuidad todavía no está consolidada. La evolución de 2026 vuelve a poner de relieve el peso de la banca pública en la originación cuando varias de las entidades que habían acompañado la recuperación reducen su actividad.
Coyuntura: de una recuperación amplia a una mayor dependencia de pocos bancos
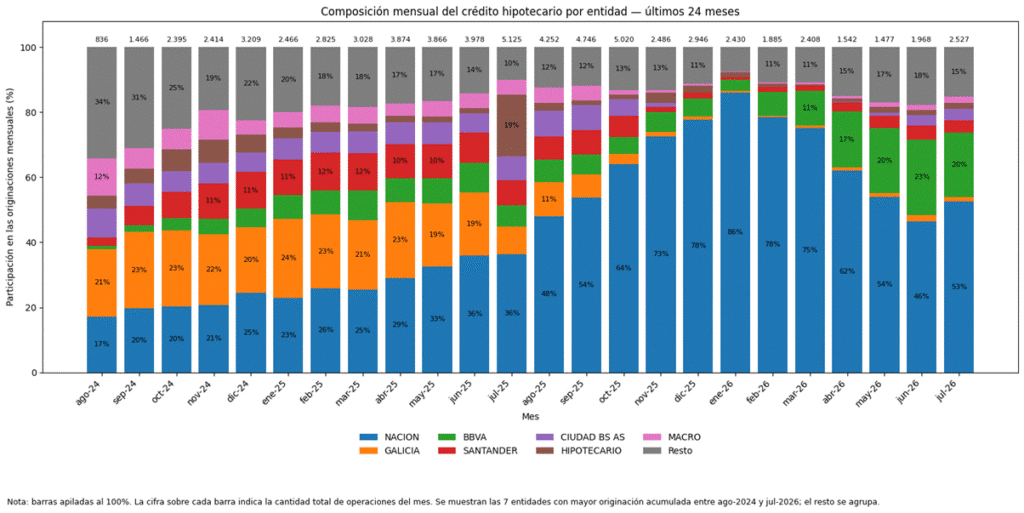
La serie de los últimos dos años permite observar cómo comenzó a revertirse la mayor amplitud institucional que había caracterizado el inicio de la recuperación. Durante la segunda mitad de 2024 y buena parte de 2025, distintas entidades públicas y privadas ampliaron su oferta hipotecaria, compitieron en tasas y aumentaron su volumen de originación. El crecimiento del mercado estuvo acompañado, así, por la reincorporación de bancos que durante los años anteriores habían mantenido una actividad hipotecaria reducida.
Hacia fines de 2025, esa dinámica comenzó a modificarse. El aumento de las tasas ofrecidas, las restricciones de fondeo y los cambios en las estrategias comerciales de distintas entidades coincidieron con una desaceleración de las altas. Algunas líneas perdieron competitividad y otras endurecieron sus condiciones de acceso. Sin embargo, la respuesta de la banca privada no fue uniforme. Mientras Galicia y Macro alcanzaron tasas ofrecidas de UVA + 15%, BBVA redujo su oferta a UVA + 7,5% en octubre de 2025 y mantuvo ese nivel durante 2026. Más adelante, otras entidades también revisaron sus condiciones: entre octubre de 2025 y mayo de 2026, ICBC pasó de UVA + 13% a UVA + 6,9%, mientras Galicia, Macro y Banco Hipotecario anunciaron reducciones de sus tasas. Estos movimientos muestran que la mejora de la oferta privada se produjo en distintos momentos y con diferente intensidad entre entidades. En paralelo, Banco Nación mantuvo una participación elevada y comenzó a explicar una proporción cada vez mayor de las nuevas operaciones.
El cambio se observa con claridad en los datos acumulados entre enero y julio de 2026. Banco Nación originó 9.375 créditos, equivalentes al 65,9% del total, y BBVA otros 1.999, el 14,0%. Entre ambas entidades explicaron cerca de cuatro de cada cinco nuevas operaciones. Al sumar las 399 altas de ICBC, tercer originador del período, la participación de los tres principales bancos (CR3) alcanzó el 82,7%, frente al 65,0% registrado en 2025 y el 48,7% de 2024.
En apenas dos años, el mercado pasó de una recuperación relativamente distribuida entre entidades a una estructura en la que unos pocos bancos explican la mayor parte de las altas. Las diferencias en las estrategias comerciales y en la evolución de las originaciones permiten observar cómo se produjo ese cambio.
Las diferencias entre entidades también se reflejaron en las altas. BBVA, que mantuvo su oferta en UVA + 7,5%, registró 1.999 operaciones entre enero y julio de 2026, 54 más que en igual período de 2025. ICBC, por su parte, pasó de 35 altas en mayo a 142 en julio, después de reducir su tasa ofrecida a UVA + 6,9%. Aunque su acumulado enero-julio todavía se ubicó por debajo del año anterior (399 frente a 628 operaciones), la evolución mensual muestra una recuperación de su actividad hacia el cierre del primer semestre y durante julio. En contraste, las reducciones de tasas anunciadas por Galicia, Santander y Macro todavía no se habían traducido, hasta julio, en un retorno a la escala de originación que esas entidades habían alcanzado en 2025. La baja de tasas acompañó la recuperación de algunos bancos, pero no produjo una respuesta inmediata ni homogénea en todo el sistema .
La comparación interanual permite identificar dónde se produjo el ajuste. Entre enero y julio de 2025 y el mismo período de 2026, Galicia originó aproximadamente 4.600 créditos menos; Santander, 2.157 menos; Ciudad, 1.504; Hipotecario, 1.236; y Macro, 1.021. Banco Nación, en cambio, sumó 1.627 operaciones adicionales, mientras que BBVA logró sostener e incrementar levemente su nivel de actividad
El Banco Ciudad constituye un caso particular dentro de esta contracción, porque durante 2026 la expectativa de reactivación de su oferta hipotecaria estuvo acompañada por una nueva fuente de fondeo y el anuncio de una línea subsidiada para la adquisición de la primera vivienda. La entidad colocó $99.418 millones en obligaciones negociables y, según nuestras estimaciones, ese financiamiento representaba una capacidad de aproximadamente 994 créditos, que podría haberse extendido hasta 1.570 en un escenario de colocación plena. Al observar la originación, sin embargo, la recuperación todavía presenta una escala reducida: entre enero y julio de 2026 el banco registró 178 altas hipotecarias en el conjunto de sus líneas, frente a 1.682 en el mismo período de 2025. Aunque las altas mensuales aumentaron de 16 en mayo a 64 en junio y 91 en julio, este último registro permaneció por debajo de las 376 operaciones de julio del año anterior. La nueva oferta comenzó a coincidir con un incremento de la actividad, pero hasta julio la originación todavía mostraba una reactivación tímida frente a la expectativa de expansión generada por el nuevo fondeo y permanecía lejos de la escala que el banco había alcanzado durante el ciclo previo
La trayectoria del Banco Ciudad contrasta con la de otras entidades públicas que, durante 2026, sostuvieron o ampliaron su actividad hipotecaria mediante distintas estrategias. Banco Provincia de Buenos Aires adaptó su oferta para contemplar la adquisición, construcción, terminación, ampliación y refacción de viviendas, y registró 271 altas entre enero y julio de 2026, frente a 256 en igual período de 2025. En Neuquén, el Banco Provincia del Neuquén pasó de 106 a 141 altas. En paralelo, la provincia impulsó nuevas alternativas de financiamiento habitacional, entre ellas un programa no bancario para construcción, ampliación y refacción. El Banco de Tierra del Fuego puso en marcha líneas hipotecarias para adquisición, construcción y ampliación de la primera vivienda y registró 70 altas en los primeros siete meses de 2026, frente a ninguna en el mismo período del año anterior. Por su parte, el Banco Municipal de Rosario pasó de 124 a 275 altas en la comparación interanual, en un contexto en el que continuó operando NIDO junto con el gobierno de Santa Fe, mediante un esquema de cupos distribuidos entre los departamentos provinciales. Estas trayectorias muestran que la retracción del mercado nacional no se reprodujo de manera uniforme dentro de la banca pública: mientras algunas entidades redujeron considerablemente su originación, otras ampliaron su actividad o incorporaron nuevas modalidades de financiamiento habitacional
La contracción de 2026, por lo tanto, no debe leerse únicamente como una caída en la cantidad total de créditos. También expresa un cambio en la composición del mercado: varias de las entidades que habían acompañado la recuperación durante 2024 y 2025 redujeron sus originaciones, mientras que una proporción creciente de las nuevas altas pasó a concentrarse en Nación y, en menor medida, en BBVA.
Esta evolución recupera una de las regularidades observadas en la serie histórica: cuando parte del sistema reduce su actividad hipotecaria, la originación vuelve a concentrarse en un número menor de entidades, con un papel destacado de la banca pública. La diferencia respecto del inicio del ciclo reciente es que la recuperación demostró que una participación privada más amplia es posible, pero todavía no logró sostenerse frente al cambio de las condiciones financieras. El desafío es que esa mayor diversidad de originadores deje de ser una característica de los momentos expansivos y se convierta en una condición estable del mercado hipotecario argentino.
3. Geografía Hipotecaria
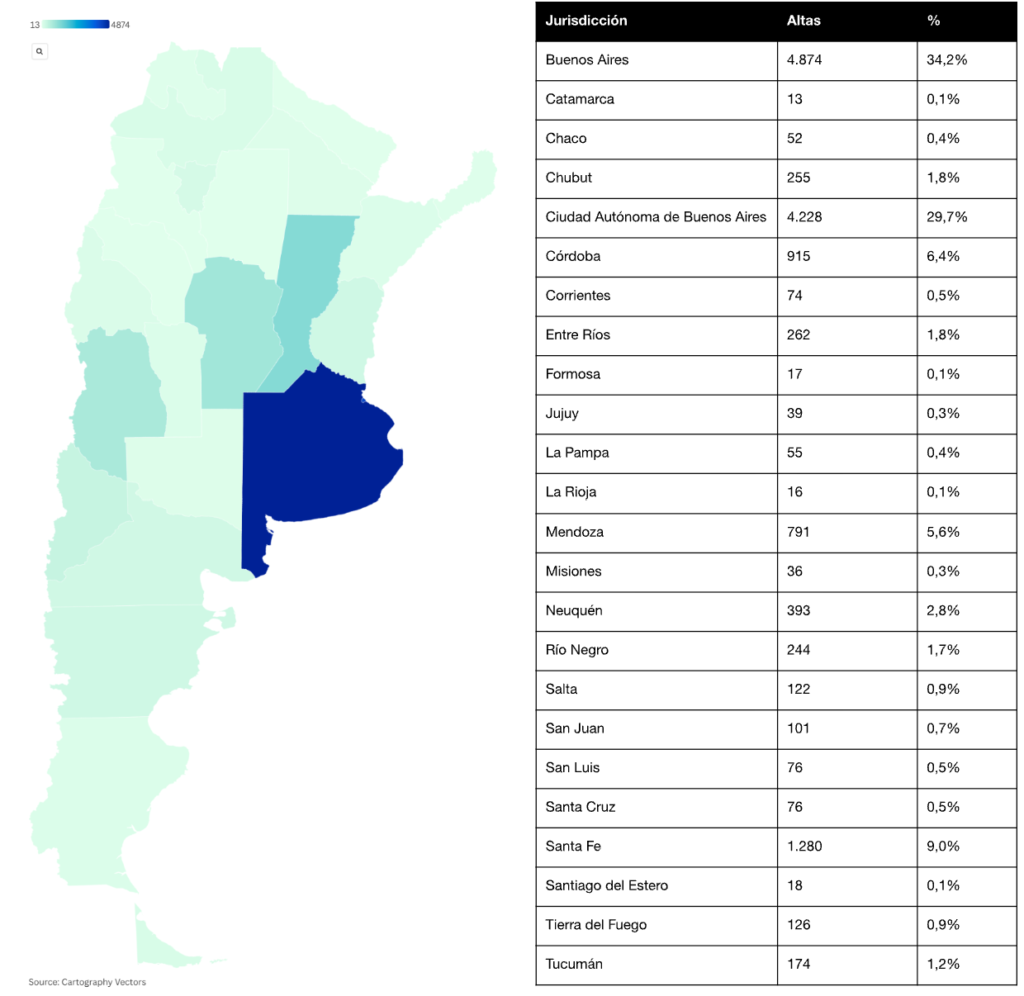
En el acumulado enero-julio de 2026, el crédito hipotecario volvió a mostrar una marcada concentración territorial. La provincia de Buenos Aires reunió 4.874 operaciones y la Ciudad de Buenos Aires 4.228, de modo que ambas jurisdicciones explicaron en conjunto el 63,9% del total nacional. Detrás se ubicaron Santa Fe (1.280), Córdoba (915) y Mendoza (791), mientras que el resto de las provincias presentó volúmenes considerablemente menores. La distribución territorial del crédito, por lo tanto, mantuvo en 2026 un patrón fuertemente concentrado en los principales mercados urbanos, incluso en un contexto de menor volumen total de operaciones.
Mirada estructural: un mercado concentrado en CABA y Buenos Aires
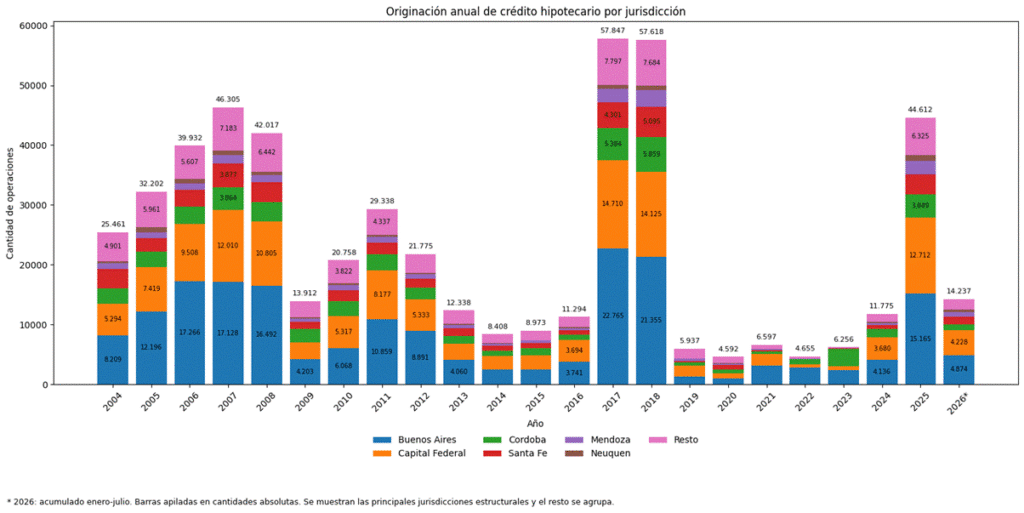
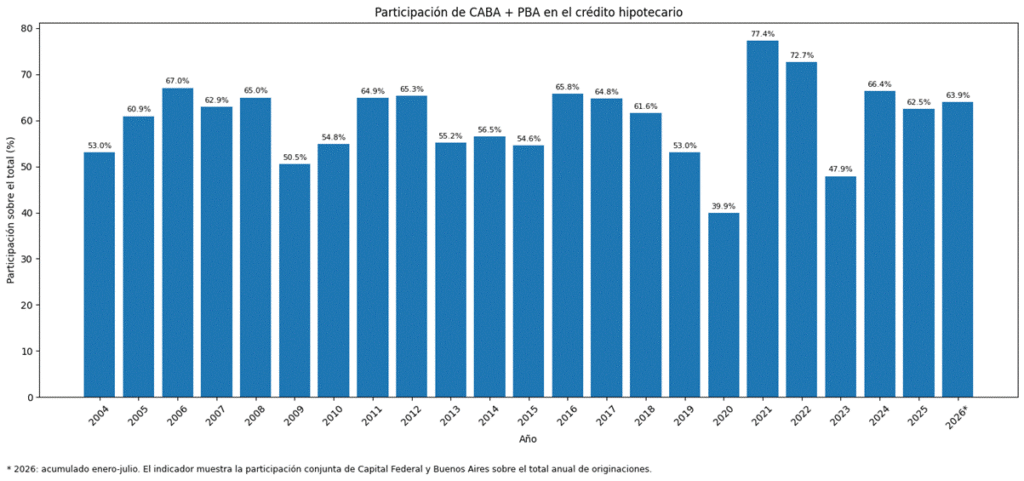
La distribución territorial del crédito hipotecario muestra una regularidad que atraviesa los distintos ciclos: la mayor parte de las altas se concentra en la provincia de Buenos Aires y la Ciudad de Buenos Aires. Entre ambas jurisdicciones explicaron el 62,9% de las operaciones en 2007, el 64,8% en 2017 y el 61,6% en 2018. La expansión del mercado modificó la cantidad de créditos otorgados en cada provincia, pero no alteró sustancialmente el peso conjunto de los dos principales mercados inmobiliarios del país.
La concentración también se observa en los volúmenes absolutos. En 2017, cuando el sistema alcanzó 57.847 altas, Buenos Aires registró 22.765 operaciones y Capital Federal, 14.710. Al año siguiente, ambas jurisdicciones sumaron 35.480 créditos sobre un total nacional de 57.618. Córdoba, Santa Fe, Mendoza y el resto de las provincias participaron de esa expansión, aunque con escalas de originación considerablemente menores.
La participación de CABA y Buenos Aires presenta oscilaciones más pronunciadas durante los años de menor actividad. En 2020, cuando el mercado registró apenas 4.592 altas, su peso conjunto cayó al 39,9%; en 2021 y 2022, todavía con volúmenes reducidos, ascendió al 77,4% y al 72,7%, respectivamente. Estas variaciones muestran que una mayor o menor concentración porcentual no implica necesariamente una expansión o retracción equivalente del crédito en el territorio: cuando el total de operaciones es bajo, cambios relativamente pequeños en algunas jurisdicciones pueden modificar de manera considerable la distribución nacional.
Con la recuperación iniciada en 2024, el peso conjunto de ambos mercados volvió a ubicarse en niveles cercanos a los de los principales ciclos expansivos: 66,4% en 2024, 62,5% en 2025 y 63,9% en el acumulado de enero a julio de 2026. La reapertura del crédito bancario no produjo, por lo tanto, una desconcentración territorial significativa a escala nacional.
Una recuperación con diferencias entre provincias
La recuperación de 2025 alcanzó las 44.612 altas a escala nacional, todavía por debajo de los máximos de 2017 y 2018. Sin embargo, no todas las jurisdicciones se encontraban a la misma distancia de sus registros históricos. Neuquén alcanzó un volumen equivalente al 118% de su máximo anual previo, Chubut llegó al 116% y San Juan al 113%. Río Negro, por su parte, igualó aproximadamente su mejor registro del período 2004–2024.
El contraste con los mercados de mayor escala es relevante. En 2025, Capital Federal alcanzó el 86% de su máximo histórico previo, mientras que Buenos Aires y Santa Fe llegaron al 67%, Córdoba al 66% y Entre Ríos al 58%. En el otro extremo, La Rioja registró el 28% de su máximo anterior; Misiones, el 35%; y Formosa y Santiago del Estero, el 36%.
Esta comparación permite distinguir dos dimensiones de la recuperación. Una provincia puede haber superado su propio máximo histórico sin representar una proporción elevada del total nacional, mientras que otra puede concentrar miles de operaciones y permanecer por debajo del nivel alcanzado durante un ciclo anterior. Por eso, las altas absolutas y el porcentaje del máximo provincial responden preguntas diferentes: la primera medida muestra dónde se origina el crédito; la segunda permite observar qué tan intensa fue la recuperación de cada mercado respecto de su propia trayectoria. Las diferencias en esa recuperación también pueden funcionar como una señal de posibles restricciones estructurales: cuando una provincia permanece muy por debajo de su máximo anterior, cabe preguntarse si se deterioraron las condiciones de acceso al crédito, vinculadas con los ingresos de los hogares, la formalidad laboral, la oferta inmobiliaria disponible o la presencia y las condiciones de financiamiento de las entidades bancarias. El indicador no permite identificar por sí solo cuál de estos factores explica la brecha, pero ayuda a reconocer los territorios donde la recuperación del mercado hipotecario encuentra mayores dificultades estructurales.
Del ciclo 2017–2018 al ciclo 2024–2026: cambios dentro de una concentración persistente
Aunque el peso conjunto de CABA y Buenos Aires se mantuvo relativamente estable, la distribución del crédito dentro de ese conjunto cambió. Al comparar el ciclo 2017–2018 con el período 2024–2026, Capital Federal ganó 4,2 puntos porcentuales de participación en el total nacional, mientras que la provincia de Buenos Aires perdió 4,0 puntos. Así, la estabilidad de la participación agregada de ambas jurisdicciones esconde un desplazamiento relativo hacia la Ciudad.
Fuera de los dos principales mercados, Neuquén incrementó su participación en 1,1 puntos porcentuales y Chubut en 0,8 puntos. También se observaron aumentos menores en Mendoza (+0,4 pp) y Río Negro (+0,3 pp). En sentido contrario, Córdoba perdió 0,9 puntos porcentuales; Santa Fe, 0,6; Entre Ríos, 0,5; y Tucumán, 0,1.
El crecimiento relativo de Neuquén, Chubut y Río Negro, junto con los máximos históricos alcanzados por algunas de estas jurisdicciones en 2025, identifica un mayor peso de ciertos mercados patagónicos en el ciclo reciente. Sin embargo, la variación de las altas por provincia no permite establecer por sí sola qué factores explican ese desempeño. Para atribuirlo a cambios en la demanda habitacional, el empleo, los ingresos o la oferta bancaria local sería necesario incorporar información adicional.
La comparación entre ciclos muestra, entonces, dos movimientos simultáneos: la concentración del crédito en CABA y Buenos Aires persiste, pero las participaciones provinciales dentro del mercado nacional no permanecen fijas. El ciclo reciente ganó peso relativo en Capital Federal y en determinadas jurisdicciones patagónicas, mientras que Buenos Aires y varias provincias del centro del país redujeron su participación respecto de 2017–2018.
Coyuntura: la contracción de 2026 también se refleja en el territorio
La evolución mensual permite observar cómo se desplegó territorialmente la recuperación reciente y dónde se manifestó la posterior desaceleración. Durante la segunda mitad de 2024, las altas pasaron de 836 operaciones en agosto a 3.209 en diciembre. La expansión continuó durante buena parte de 2025 y alcanzó sus mayores registros mensuales en julio, con 5.125 créditos, y octubre, con 5.020.
En julio de 2025, Buenos Aires originó 1.663 créditos y Capital Federal, 1.449: entre ambas sumaron 3.112 operaciones. En octubre, Buenos Aires alcanzó 1.806 altas y Capital Federal registró 1.387. La expansión fue visible también en Córdoba, Santa Fe, Mendoza y otras jurisdicciones, aunque la mayor parte del volumen continuó concentrada en los dos principales mercados.
Hacia fines de 2025 comenzó una desaceleración que se extendió durante los primeros meses de 2026. Después de las 5.020 altas de octubre, el total mensual descendió a 2.486 en noviembre y se ubicó en 1.885 en febrero de 2026. En abril y mayo se registraron 1.542 y 1.477 operaciones, respectivamente, antes de una recuperación parcial hasta 2.527 altas en julio.
La mejora de los últimos meses no alcanza, todavía, para recuperar la escala del año anterior. En julio de 2026 se originaron aproximadamente la mitad de los créditos registrados en julio de 2025. Buenos Aires pasó de 1.663 a 884 operaciones entre esos dos meses, mientras que Capital Federal descendió de 1.449 a 810. La caída del volumen fue, por lo tanto, visible en las dos jurisdicciones que concentran la mayor parte del mercado.
En el acumulado de enero a julio de 2026, Buenos Aires registró 4.874 altas y Capital Federal, 4.228, sobre un total nacional de 14.237. Ambas explicaron el 63,9% de las operaciones, una participación cercana a la observada en los años expansivos, pese a la reducción del volumen total. El mercado puede contraerse sin que cambie demasiado su distribución territorial agregada: en 2026 se otorgaron menos créditos, pero estos continuaron concentrándose mayoritariamente en CABA y Buenos Aires.
La dimensión territorial completa así una diferencia importante entre recuperación del volumen y ampliación del alcance del crédito. Los máximos provinciales de 2025 muestran que el nuevo ciclo tuvo intensidades diferentes según la jurisdicción; al mismo tiempo, la persistencia de la concentración en CABA y Buenos Aires indica que el crecimiento nacional no se tradujo en una redistribución territorial de magnitud comparable.
Federalizar el crédito: ampliar el alcance territorial de un mercado concentrado
El crédito hipotecario tiende a concentrarse en los territorios donde coinciden empleo registrado, ingresos suficientes para afrontar una cuota y un mercado inmobiliario dinámico y formal. Los hogares encuentran mayores posibilidades de cumplir los requisitos bancarios y las entidades cuentan con condiciones más favorables para originar préstamos. Por eso, cuando el crédito se expande siguiendo únicamente la capacidad de originación existente, tiende a reproducir la geografía previa del mercado: crece principalmente donde ya había actividad, mientras que las localidades con menor dinamismo económico e inmobiliario encuentran más dificultades para incorporarse al ciclo. Esta relación ayuda a interpretar la persistente concentración de altas en CABA y la provincia de Buenos Aires, aunque la distribución territorial también depende de las decisiones comerciales y de la presencia de cada banco.
La intervención pública puede incorporar un criterio adicional: ampliar el acceso al financiamiento en territorios que no necesariamente concentran la mayor actividad bancaria. PROCREAR constituye un antecedente de esa búsqueda. Hacia 2015, el programa acumulaba 175.925 créditos otorgados mediante distintas líneas de financiamiento habitacional. La región Centro concentraba 121.388 operaciones, alrededor del 69% del total, mientras que el 31% restante se distribuía entre Cuyo, Patagonia, NOA y NEA. La participación de Centro (que incluye a Córdoba y Santa Fe, además de los principales mercados bonaerenses) muestra que el alcance del programa excedía al AMBA. Sin embargo, también evidencia que la cobertura nacional no implicó una distribución equilibrada en términos absolutos: el financiamiento continuó concentrado mayoritariamente en la región central del país.
La dimensión territorial también estuvo presente en la reformulación posterior de PROCREAR. El informe de gestión 2015–2019 de la Secretaría de Vivienda, encabezada por Iván Kerr, señala que la línea Compra contemplaba una distribución federal y proporcional de los cupos. Asimismo, describe desarrollos urbanísticos en distintas capitales provinciales y proyectos de lotes con servicios articulados con provincias y municipios. A diferencia de la primera etapa del programa, algunas de estas líneas combinaron subsidios estatales con créditos originados por entidades bancarias. Son mecanismos y períodos distintos, pero muestran que la distribución territorial podía incorporarse desde el diseño del instrumento y la oferta, en lugar de quedar determinada exclusivamente por la demanda que recibía cada banco.
Una experiencia más reciente permite trasladar esa discusión del reparto entre regiones al interior de una misma provincia. En Santa Fe, el programa NIDO, impulsado por el gobierno provincial junto con el Banco Municipal de Rosario, incorpora un coeficiente de asignación que determina los cupos de crédito correspondientes a cada departamento. El indicador elaborado por la provincia pondera en un 80% la participación de cada departamento en la población provincial y en un 20% su participación en la población que habita viviendas no propias. De esta manera, la distribución de oportunidades de acceso combina el tamaño poblacional con una dimensión de la necesidad habitacional, en lugar de depender exclusivamente de la cantidad de solicitudes o de la actividad crediticia previa de cada localidad. El criterio no elimina la concentración: Rosario y La Capital reúnen conjuntamente más del 54% de los cupos previstos. Sin embargo, incorpora a los 19 departamentos en la asignación de financiamiento y permite pensar la federalización también dentro de las provincias, más allá de sus principales centros urbanos.
La distribución de los sorteados constituye un primer resultado de ese diseño, pero no equivale necesariamente a la distribución de los préstamos efectivamente otorgados. Según nuestro relevamiento, Rosario y La Capital concentraron el 53,2% de los beneficiarios sorteados entre agosto de 2024 y octubre de 2025, una proporción cercana a la prevista por el coeficiente provincial. La evaluación crediticia y el posterior desembolso pueden modificar esa distribución. A su vez, NIDO combina préstamos hipotecarios para adquisición y construcción con créditos personales destinados a terminación o ampliación de viviendas: de los 382 créditos otorgados hasta julio de 2025, 174 fueron personales. El programa muestra que una política puede incorporar un criterio explícito de distribución territorial del financiamiento habitacional, aunque su impacto sobre las altas hipotecarias dependa de cuántos beneficiarios accedan finalmente a un préstamo de esa naturaleza
El nuevo esquema de fondeo del FGS abre, finalmente, un interrogante para el ciclo actual. Si bancos públicos y agentes financieros provinciales acceden a estos recursos, ¿podrían utilizarlos para desarrollar líneas hipotecarias de adquisición o construcción adaptadas a las necesidades de sus territorios? Entidades como Bancor o los bancos de Corrientes y Neuquén podrían constituir casos para examinar, siempre que participen de la operatoria y cumplan sus condiciones. La construcción sobre terreno propio, por ejemplo, podría ampliar las alternativas de financiamiento en localidades donde la oferta de viviendas terminadas es más limitada. El efecto territorial del FGS no puede darse por supuesto: dependerá de qué bancos reciban los fondos, dónde los coloquen y qué hogares logren superar la evaluación crediticia. La pregunta no es solamente cuántas hipotecas adicionales puede originar el programa, sino si ese financiamiento puede llegar también a los territorios que las expansiones bancarias suelen dejar en segundo plano.
[1] Nota metodológica. Elaboración propia a partir de las series de montos otorgados y altas hipotecarias del BCRA. Los montos se convierten a dólares según dos referencias cambiarias (tipo de cambio oficial y dólar blue) y se expresan en dólares constantes de 2024, utilizando la inflación de Estados Unidos para actualizar su poder adquisitivo. El monto real promedio por crédito surge de dividir el volumen real de financiamiento por la cantidad de altas del período. Los datos de 2026 corresponden al acumulado de enero a julio; por tratarse de un período parcial, sus volúmenes totales no son directamente comparables con los de años completos.
[2] Nota metodológica. Las cifras de créditos otorgados por PROCREAR pueden presentar diferencias entre los informes de gestión del programa y los registros del Banco Hipotecario debido a sus respectivas fechas de corte y criterios de registro. Por este motivo, los valores anuales y el acumulado informado no necesariamente coinciden con la suma aritmética de las operaciones publicadas para cada año.

Desarrollado por