Análisis cualitativo de la problemática habitacional en las redes sociales
Por Matías Araujo
Presentación
Uno de los principales hallazgos mostrados en los distintos informes realizados fue entender que la problemática habitacional excede las tradicionales discusiones en torno al déficit y alcanzan a 7 de cada 10 hogares de nuestro país. Desde Fundación Tejido Urbano venimos estudiando las distintas problemáticas habitacionales que atraviesan a las trayectorias residenciales de los argentinos abordando dimensiones vinculadas al alquiler, el acceso al crédito hipotecario, las trayectorias residenciales, el mercado inmobiliario, la urbanización y las transformaciones urbanas y territoriales. Gran parte de estos trabajos se apoyan en información estadística, relevamientos cuantitativos y análisis de políticas públicas orientados a comprender cómo evolucionan las condiciones materiales de acceso a la vivienda y cuáles son las principales tensiones estructurales del hábitat argentino.
Sin embargo, las transformaciones recientes en materia de vivienda, el deterioro de los ingresos, la creciente dificultad para acceder a la casa propia y las nuevas formas de precariedad urbana comenzaron también a expresarse con fuerza en el plano cotidiano, emocional y discursivo. La vivienda dejó de aparecer únicamente como un problema económico o patrimonial para convertirse cada vez más en una experiencia atravesada por incertidumbre, agotamiento, frustración y dificultades para proyectar horizontes de estabilidad.
En este marco, incorporar una dimensión cualitativa al análisis habitacional permite ampliar la comprensión sobre cómo se viven, narran y procesan socialmente estas problemáticas. El estudio de conversaciones digitales y narrativas espontáneas en redes sociales busca complementar los informes anteriores permitiendo observar cómo distintos sectores sociales construyen sentidos alrededor del alquiler, la emancipación juvenil, el crédito hipotecario, el trabajo, la familia y las expectativas de futuro.
Analizar estas narrativas permite detectar tensiones, malestares y problemáticas emergentes que muchas veces no aparecen reflejadas en los indicadores tradicionales. En otras palabras, permite identificar desde dónde las personas piensan sus dificultades residenciales, cómo interpretan las causas de sus problemas y qué expectativas o aspiraciones organizan sus trayectorias.
Metodología
El análisis se elaboró a partir de un proceso de recolección automatizada (scraping) de comentarios publicados en YouTube mediante la API oficial YouTube Data API v3. La base final analizada comprende 5.452 comentarios correspondientes a 258 videos de canales argentinos que abordaron temáticas vinculadas al alquiler, el crédito hipotecario y la vivienda entre enero de 2026 y el 26 de mayo de 2026.
La construcción del corpus se realizó a partir de búsquedas temáticas asociadas a palabras clave como “alquiler”, “crédito hipotecario”, “casa propia”, “vivienda” y otros términos relacionados con el acceso a la vivienda y las trayectorias residenciales. Posteriormente, la base fue sometida a un proceso de limpieza y depuración orientado a eliminar duplicados, comentarios irrelevantes, spam y contenidos no vinculados al objeto de estudio.
Los comentarios fueron clasificados temáticamente y analizados mediante técnicas de exploración cualitativa y social listening[1], con el objetivo de identificar narrativas, emociones, tensiones y representaciones sociales en torno al habitar y el acceso a la vivienda en Argentina.
Universo muestral
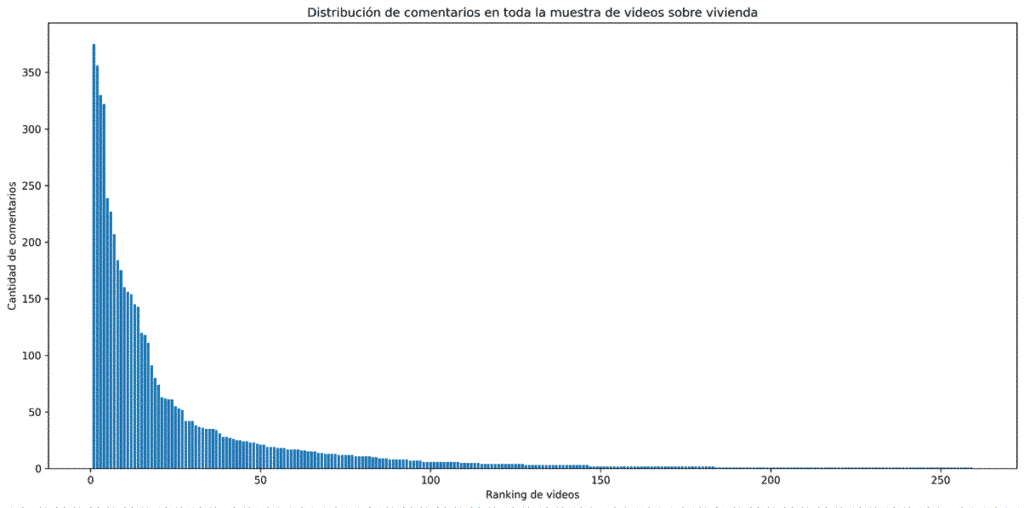
En base a la cantidad de comentarios, se ordenaron los videos con mayor nivel de interacción con el objetivo de analizar cómo se distribuye la conversación dentro de la muestra. Los resultados muestran una fuerte concentración del engagement: el Top 5 de videos reunió el 27% del total de comentarios relevados, el Top 10 concentró cerca del 43% y el 10% de los videos explicó el 69% de toda la conversación analizada.
Esto permite observar que el debate digital sobre vivienda no se distribuye de manera homogénea, sino que tiende a concentrarse alrededor de narrativas, conflictos y experiencias específicas que logran activar mayores niveles de identificación, polarización o sensibilidad social.
Los cinco videos que generaron mayor volumen de comentarios fueron:
En términos de circulación y alcance, los contenidos con mayor capacidad de generar engagement y conversación provinieron principalmente de medios masivos de comunicación y canales con fuerte presencia digital, entre ellos Crónica TV, Infobae, Telefe Noticias, El Destape, Revolución Popular Noticias, Meganoticias y SINPUNTOCOM.
Esto sugiere que buena parte de la conversación pública sobre vivienda es dirigida y continúa estructurándose en torno a agendas mediáticas de alta visibilidad, particularmente cuando abordan situaciones límite vinculadas al alquiler, el costo de vida o las dificultades de acceso a la vivienda propia.
En cuanto a vistas y likes, el conjunto de vídeos no superaron el millón de vistas alcanzando 970.390 visualizaciones y un acumulado de likes de 48.910 lo que da una conversión global de 5%. Los videos más vistos fueron:
Para una primera aproximación exploratoria al contenido de los comentarios, se implementó una estrategia de clasificación temática basada en reglas léxicas y detección de palabras clave mediante fórmulas de coincidencia semántica. A partir de la construcción de diccionarios específicos de términos, los comentarios fueron clasificados según referencias a distintos campos temáticos vinculados al debate habitacional, entre ellos alquiler, crédito hipotecario, vivienda, política, trabajo y economía. Esta metodología permitió identificar no solo la presencia de determinadas problemáticas, sino también observar cómo distintos campos semánticos aparecen asociados entre sí dentro de la conversación digital.
En una segunda etapa, se desarrolló un sistema de análisis de sentimiento propio orientado específicamente al estudio de las emociones habitacionales presentes en los comentarios. A diferencia de los modelos tradicionales de polaridad positiva/negativa, se construyeron categorías analíticas adaptadas al objeto de estudio, identificando expresiones de felicidad, enojo, frustración, desesperanza e indiferencia/ironía. El objetivo fue captar de manera más precisa las formas emocionales a través de las cuales los usuarios narran sus experiencias, expectativas y percepciones en torno al acceso a la vivienda y las condiciones de vida urbanas.
En una tercera etapa, con el objetivo de comprender la naturaleza discursiva de las intervenciones, se realizó una clasificación adicional orientada a distinguir distintos tipos de comentarios según su estructura narrativa y función dentro de la conversación. En este sentido, los comentarios fueron categorizados entre relatos o ejemplificaciones de experiencias personales, reacciones específicas al contenido del video, intervenciones de carácter político y/o económico, y comentarios sueltos o de baja elaboración discursiva. Esta última capa analítica permitió diferenciar entre opiniones coyunturales, testimonios experienciales y posicionamientos ideológicos dentro del corpus relevado.
Principales tendencias
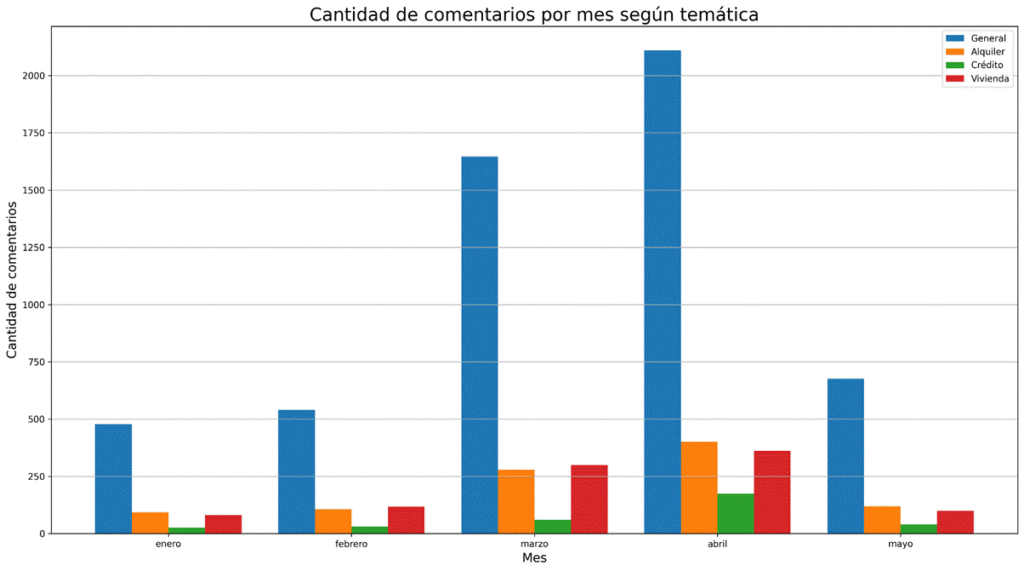
La conversación digital en torno a las problemáticas habitacionales presentó una fuerte aceleración entre fines de marzo y abril, mes en el que se registró el mayor volumen de comentarios de toda la muestra. En términos generales, el debate estuvo dominado por las cuestiones vinculadas al alquiler, aunque esta temática tuvo una incidencia proporcional aún mayor durante enero y febrero, cuando representó cerca del 19,5% del total de comentarios relevados. A medida que aumentó el volumen general de la conversación, comenzaron a ganar peso otras dimensiones asociadas al acceso a la vivienda y al contexto económico.
En particular, durante abril se observó un crecimiento significativo de las menciones vinculadas al crédito hipotecario, cuya participación dentro del debate prácticamente se triplicó respecto de los meses previos y alcanzó el 8,5% de las menciones temáticas. Este incremento coincidió temporalmente con la polémica pública generada por los créditos hipotecarios UVA otorgados a funcionarios del gobierno durante los primeros días de ese mes, lo que contribuyó a instalar nuevamente la discusión sobre financiamiento, acceso a la vivienda y desigualdad en el acceso al crédito. En términos generales, los créditos hipotecarios representaron alrededor del 5,5% de la conversación digital asociada a los problemas habitacionales.
Por su parte, la categoría “vivienda”, entendida en un sentido más amplio que incluye discusiones sobre condiciones de vida, acceso, hábitat y situación urbana, mostró un aumento relativo de participación en febrero, cuando alcanzó el 21,7% de los comentarios frente a un promedio general cercano al 17,7%. Esto sugiere que, si bien el alquiler funcionó como principal organizador de la conversación, el debate digital sobre vivienda incorporó progresivamente preocupaciones más amplias vinculadas al costo de vida, la imposibilidad de acceso a la casa propia, la calidad habitacional y las trayectorias residenciales en Argentina.
Co-ocurrencias
El análisis de co-ocurrencias temáticas permite observar cómo las distintas problemáticas habitacionales aparecen asociadas entre sí dentro de la conversación digital, conformando verdaderos campos semánticos interrelacionados. En este sentido, el alquiler se consolidó como la categoría con mayor densidad conversacional, registrando 997 comentarios distribuidos en 141 videos, con un ratio promedio de 7,07 comentarios por video. Al analizar las asociaciones temáticas, se observa que el alquiler aparece fuertemente vinculado a discusiones sobre vivienda (37,8%) y economía (32,8%), mientras que en menor medida se relaciona con trabajo (21,3%), política (11,1%) y crédito hipotecario (7,3%). Esto sugiere que la experiencia del alquiler es percibida principalmente como una problemática económica y habitacional cotidiana, más vinculada al costo de vida y la imposibilidad de acceso residencial que al financiamiento formal.
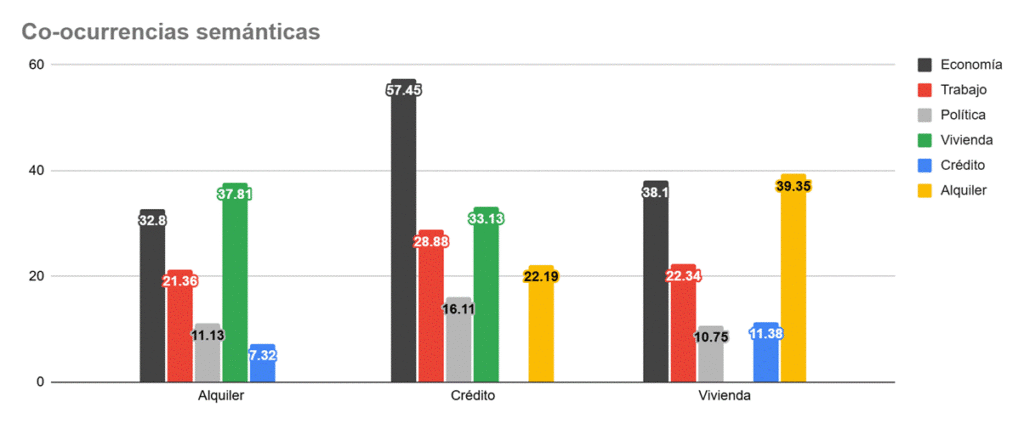
Por su parte, el crédito hipotecario presentó una dinámica semántica distinta. Los 329 comentarios identificados en 63 videos (5,22 comentarios por video) mostraron una asociación mucho más intensa con el campo económico, presente en el 57,4% de los casos. En segundo lugar aparecieron referencias a vivienda (33,1%) y trabajo (28,8%), mientras que política (16,1%) y alquiler (22,1%) tuvieron una presencia menor. Esto refleja que el crédito hipotecario es narrado fundamentalmente desde una lógica financiera y macroeconómica, atravesada por debates sobre tasas, salarios, inflación, estabilidad económica y capacidad de pago.
La categoría vivienda registró 958 comentarios en 130 videos, alcanzando el mayor ratio de interacción de las tres categorías analizadas (7,37 comentarios por video). En términos semánticos, vivienda se asoció principalmente con alquiler (39,3%) y economía (38,1%), mientras que trabajo (22,3%), crédito (11,3%) y política (10,7%) ocuparon un lugar secundario. Esto evidencia que el debate sobre vivienda funciona como un campo articulador donde convergen discusiones sobre costo de vida, acceso residencial, mercado inmobiliario y deterioro de las condiciones materiales de vida.
Sentiment
El análisis de sentimiento permitió identificar las principales tonalidades emocionales presentes en la conversación digital sobre problemáticas habitacionales. Para ello, se construyó un sistema de clasificación propio orientado a captar emociones vinculadas específicamente a las experiencias de habitar, diferenciando expresiones de felicidad, enojo, frustración, tristeza, desesperanza e indiferencia/ironía. En términos generales, predominó una conversación marcada por emociones negativas y estados de desgaste emocional, aunque también apareció una importante presencia de indiferencia e ironía como formas de procesamiento discursivo de la crisis habitacional.
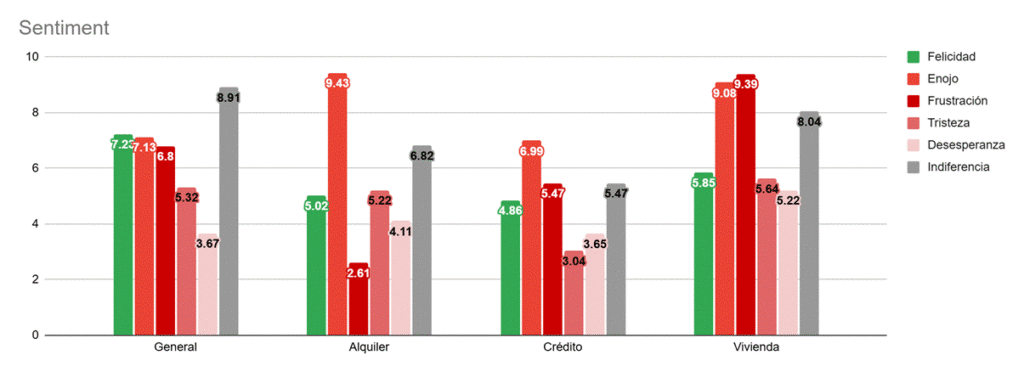
A nivel agregado, las emociones con mayor presencia fueron la indiferencia/ironía (8,9%), la felicidad (7,2%), el enojo (7,1%) y la frustración (6,8%), seguidas por tristeza (5,3%) y desesperanza (3,7%). La relevancia de la ironía y la indiferencia resulta particularmente significativa, ya que gran parte de los usuarios tienden a procesar las dificultades habitacionales a través del humor, el sarcasmo o la resignación, especialmente en comentarios vinculados a alquileres, precios y acceso a la vivienda propia.
En el caso específico de los alquileres, el sentimiento dominante fue el enojo (9,4%), acompañado por niveles relativamente altos de indiferencia/ironía (6,8%), tristeza (5,2%) y desesperanza (4,1%). Esto muestra que la experiencia del alquiler aparece atravesada principalmente por percepciones de agotamiento económico y frustración cotidiana, aunque también por mecanismos discursivos de adaptación basados en el humor. En comparación con otras categorías, los alquileres registraron niveles relativamente bajos de felicidad (5%).
Por su parte, el crédito hipotecario presentó una estructura emocional algo más moderada y equilibrada, incluso más técnica. Si bien el enojo volvió a ocupar el primer lugar (7%), las diferencias entre emociones fueron menores y aparecieron niveles similares de frustración e indiferencia (5,4%). Esto sugiere que el crédito hipotecario es percibido más como un problema técnico y económico.
Vivienda fue la que concentró las mayores cargas emocionales negativas. Allí predominaron la frustración (9,4%) y el enojo (9,1%), acompañadas por niveles elevados de indiferencia/ironía (8%), tristeza (5,6%) y desesperanza (5,2%). Esto evidencia que las discusiones sobre vivienda en sentido amplio funcionan como un espacio donde convergen distintas formas de malestar vinculadas al deterioro de las condiciones de vida, la dificultad para proyectar estabilidad residencial y la percepción de una creciente distancia respecto del acceso a una vivienda adecuada.
Conversación
En términos generales, la conversación digital sobre vivienda mostró una fuerte presencia de comentarios políticos y económicos, que representaron el 30,3% del total de las intervenciones relevadas. Esto indica que una parte importante del debate habitacional se encuentra atravesada por interpretaciones macroeconómicas e ideológicas vinculadas a inflación, salarios, mercado inmobiliario, regulación estatal, gobiernos y modelos económicos. Junto con ello, también apareció una presencia significativa de comentarios basados en experiencias personales y ejemplificaciones concretas (8,6%), así como reacciones específicas al contenido audiovisual de los videos (7,5%).
En el caso de los alquileres, las narrativas estuvieron particularmente atravesadas por relatos personales y experiencias concretas vinculadas a dificultades económicas, conflictos contractuales y problemas de acceso. Las ejemplificaciones alcanzaron el 16,4% de los comentarios, muy por encima del promedio general, mientras que las reacciones directas al contenido audiovisual representaron un 6,3%. A su vez, casi el 40% de las intervenciones correspondieron a comentarios políticos y económicos, lo que muestra cómo el alquiler es un campo de la opinión pública altamente politizado.
Por el contrario, el crédito hipotecario presentó una estructura discursiva mucho más dominada por comentarios políticos y económicos pero también la mayor cantidad de comentarios se generaron durante la polémica de créditos otorgados a funcionarios del gobierno. En esta categoría, el 63,8% de las intervenciones estuvieron vinculadas a discusiones macroeconómicas, análisis financieros, críticas a gobiernos, referencias a tasas, inflación, salarios o modelos económicos. Las ejemplificaciones personales apenas alcanzaron el 12,7% y las reacciones específicas al video fueron marginales (2,4%).
La categoría vivienda mostró una combinación más equilibrada entre relatos experienciales y comentarios estructurales. Las ejemplificaciones alcanzaron el 18,4% de los comentarios (el valor más alto de todas las categorías) mientras que los comentarios políticos y económicos representaron el 43,4% de las intervenciones. Esto sugiere que la vivienda funciona como un campo biográfico y emocional, pero al mismo tiempo altamente politizado, donde las experiencias personales de acceso, precariedad o movilidad residencial conviven con interpretaciones más amplias sobre la coyuntura económica.
Clusters temáticos
Con el objetivo de profundizar el análisis cualitativo de la conversación digital sobre vivienda, se trabajó específicamente sobre aquellos comentarios previamente clasificados como ejemplificaciones o relatos experienciales, es decir, intervenciones donde los usuarios narraban situaciones vinculadas a sus propias trayectorias residenciales, laborales y familiares. A partir de este universo, se seleccionaron los comentarios con mayor nivel de interacción (medido a través de likes y respuestas) bajo el supuesto de que dichas intervenciones condensan experiencias particularmente representativas, identificables o sensibles para otros usuarios de la plataforma.
Como resultado de este proceso de filtrado se conformó un corpus de 85 comentarios considerados significativos desde el punto de vista narrativo y sociológico. Sobre esta base se realizó un análisis de clusters temáticos orientado a identificar regularidades discursivas, tensiones, emociones y formas recurrentes de interpretar la crisis habitacional contemporánea. A partir de ello, se construyeron doce grandes narrativas o núcleos temáticos que permiten comprender cómo distintos sectores sociales experimentan, explican y procesan cuestiones vinculadas al alquiler, la vivienda, el trabajo, el crédito, la emancipación juvenil y las expectativas de futuro en la Argentina actual.
Dado que el corpus se construye sobre comentarios públicos de YouTube y prioriza intervenciones con mayor interacción, los resultados no buscan representar estadísticamente a la población argentina sino identificar narrativas, sensibilidades y patrones discursivos relevantes dentro de la conversación digital sobre vivienda.
Angustia económica y alquiler
La narrativa más fuerte que emerge del corpus gira en torno al alquiler y a las distintas formas de angustia habitacional que este produce. Esta angustia aparece asociada frecuentemente a sensaciones de ahogo, asfixia y agotamiento cotidiano, aunque estructurada principalmente en torno a dos dimensiones: el costo de vida y el deterioro de los ingresos. En relación con el costo de vida, los usuarios describen experiencias marcadas por la imposibilidad de sostener económicamente la vida urbana: “el alquiler te consume el 58,5% del sueldo”, “sobrevivo en San Luis, lo tenemos todo pero no se puede disfrutar”, “no podemos pagar más de alquiler” o “con qué va a vivir si pago las cosas y se va el sueldo entero”. La vivienda aparece así no solo como un gasto elevado, sino como un dispositivo que organiza y limita el resto de la experiencia cotidiana.
La contracara de esta angustia aparece en las referencias al ingreso. Los comentarios muestran una percepción extendida de insuficiencia estructural entre salario y costo de vida: “con lo que ganan los jóvenes apenas llegan raspando a pagar una garantía”, “sueldos miseria, argentinos trabajando como inmigrantes ilegales”, “hay demasiado trabajo en negro” o “dice que tiene un buen trabajo y no llega a fin de mes, ¿qué le deja al resto?”. En este punto, la crisis habitacional aparece profundamente entrelazada con el deterioro del mercado laboral y la sensación de que no hay esfuerzo individual que garantice estabilidad o capacidad de progreso.
Muchas de estas experiencias se expresan en los límites mínimos de reproducción cotidiana y en formas constantes de adaptación. Aparecen referencias a reducir consumos, postergar proyectos o naturalizar condiciones de vida precarias: “el gusto es poder comprarse unos puchos”, “la clase media le da bronca alquilar pero bueno, cada vez son menos” o “hay que vivir mal los primeros meses”. Más que una expectativa de mejora, predomina una lógica de ajuste permanente. La sensación transversal es la de insuficiencia: hagan lo que hagan (o aunque quisiesen), los recursos nunca alcanzan para “vivir bien”, sino para vivir. En este sentido, la angustia no surge únicamente de la carencia material, sino también de la internalización de una sensación de injusticia estructural cada vez más naturalizada: “los sueldos son bajos, estás al horno con papas”, “no puedo encontrar trabajos full time que sean en blanco o sin horarios rotativos”
La segunda dimensión que emerge con fuerza es la del achicamiento y la adaptación defensiva. Los usuarios parecen aceptar la necesidad de reducir expectativas residenciales, mudarse a lugares más pequeños, más periféricos o más inseguros, pero reclaman algún tipo de protección frente al abuso, la precariedad y la falta de control. Comentarios como “cada vez hay menos clase media”, “discriminan al estudiante”, “nadie controla nada y te alquilan lugares que son un peligro, una estafa” o “yo alquilo a 600 mil en el Conurbano pero después de las 20 no podés salir” muestran cómo el ajuste habitacional se vive muchas veces como exposición permanente al riesgo. En este marco, aparece con fuerza la percepción de abandono: las personas sienten que deben adaptarse continuamente (trabajar más, mudarse más lejos, aceptar peores condiciones) pero sin redes de protección y garantías de que la situación se estabilice “me mudé tres veces en lo que va del año”.
El alquiler, para una parte de los usuarios, se experimenta desde la resignación, insuficiencia e incertidumbre. La angustia no se vincula únicamente al presente económico, sino también a la imposibilidad de construir horizontes de estabilidad o de poder reflejarse en el pasado y sentirse juzgado. La experiencia del alquiler aparece atravesada por una temporalidad corta, inestable y contingente, donde renovar contratos, sostener ingresos o permanecer en un barrio o lugar (entendiendolo también como posición social) se vuelve incierto.
Mérito y alquiler
Otra de las narrativas que emerge con fuerza aparece como reacción frente a la angustia económica y habitacional, particularmente en discusiones vinculadas al alquiler, la emancipación juvenil y las trayectorias laborales. En estos casos, las experiencias consideradas “exitosas” construyen dos posiciones identitarias diferenciadas: una asociada al orgullo personal por “haber podido hacerlo” y otra más confrontativa, orientada a señalar que quienes no logran independizarse o progresar estarían, en parte, poniendo excusas o tomando malas decisiones. Ambas posiciones se estructuran alrededor de una fuerte ética del mérito, el sacrificio y la autosuperación: haber ahorrado, haberse “achicado”, administrado correctamente los ingresos o interpretado adecuadamente el contexto económico aparecen como atributos personales que explican el éxito habitacional.
En el primer grupo predominan relatos experienciales construidos desde la transparencia y el detalle de la vida cotidiana. Los usuarios enumeran gastos, ingresos, hábitos de consumo y estrategias de organización económica como forma de demostrar que la independencia todavía es posible bajo determinadas condiciones. Son relatos fuertemente pedagógicos, orientados no solo a contar una experiencia personal sino también a transmitir un modelo de conducta. Comentarios como “me mudé solo hace 8 meses con 20 años (…) ahorro 700 mil al mes, gano 2.2 millones y me da para vivir bien solo” o “la onda es estudiar para ir escalando en tu profesión y en sueldo (…) pibes estudien” muestran cómo el mérito aparece asociado a la planificación, el esfuerzo individual y la disciplina financiera. En muchos casos, estos relatos provienen de usuarios jóvenes que logran construir una identidad positiva alrededor de la autosuficiencia y la administración racional de recursos escasos.
El segundo grupo adopta un tono más moralizante y confrontativo. Aquí predominan narrativas retrospectivas vinculadas al momento en que los propios usuarios lograron independizarse, construir una vivienda o sostener económicamente una familia. Si bien reconocen el esfuerzo que implicó hacerlo, tienden a interpretar las dificultades actuales como resultado de malas decisiones individuales, falta de sacrificio o comodidad. Comentarios como “¿qué hiciste desde los 18 hasta los 33?”, “algo debe poder hacer” o “es difícil pero se puede conseguir trabajo” construyen una lectura donde el problema no es únicamente estructural, sino también actitudinal. En este tipo de intervenciones, la vivienda y el trabajo funcionan como pruebas morales de voluntad, disciplina y capacidad de adaptación.
Sin embargo, dentro de estas mismas narrativas meritocráticas aparece también una tercera posición particularmente significativa: la de quienes reivindican el valor del esfuerzo, pero sostienen que las condiciones materiales actuales ya no permiten que el mérito produzca movilidad social como en generaciones anteriores. A diferencia de los discursos anteriores, aquí el problema no es la falta de esfuerzo individual, sino la ruptura de las condiciones estructurales que anteriormente permitían que el trabajo garantizara progreso, estabilidad y acceso a la vivienda. Comentarios como “antes se trabajaba duro, pero valía la pena cada esfuerzo y cada ladrillo comprado” o “mi abuelo sin primaria pudo comprarse una casa y mantener una familia” expresan una fuerte nostalgia por un pasado donde el empleo estable y el salario permitían construir proyectos de vida relativamente previsibles.
En estos relatos aparece con fuerza la percepción de que el mérito dejó de estar institucionalmente recompensado. El problema no sería únicamente económico, sino también político y social: “hoy vivimos en una sociedad cada vez más individualista en la que cada uno se las debe arreglar como puede y las políticas públicas van en esa dirección”. De este modo, el mérito deja de funcionar únicamente como explicación individual del éxito o el fracaso y pasa a convertirse en una crítica a la incapacidad del sistema para garantizar horizontes mínimos de estabilidad y ascenso social.
El mérito también aparece como una forma de resistencia subjetiva frente a la precariedad y la injusticia. En relatos atravesados por jubilaciones bajas, empleos mal pagos o trayectorias laborales extensas, la autoexigencia y el “seguir adelante” se convierten en mecanismos de dignificación personal. Comentarios como “tengo 70 años (…) sigo trabajando de lunes a sábados” muestran cómo el esfuerzo continúa funcionando como valor moral incluso cuando el sistema parece incapaz de devolver reconocimiento material. En este sentido, la meritocracia no opera solamente como ideología económica, sino también como mandato subjetivo: el sistema puede fallar, pero uno no debería resignarse ni dejar de “moverse”.
Crédito hipotecario, cálculo y sensación de exclusión
La narrativa en torno al crédito hipotecario aparece fuertemente atravesada por la lógica del cálculo, la oportunidad y el acceso restringido. A diferencia de las discusiones sobre alquiler, donde predominan emociones vinculadas a la angustia cotidiana, los comentarios sobre crédito muestran usuarios altamente racionalizados, informados y atentos a variables financieras, tasas, cuotas y escenarios macroeconómicos. Sin embargo, detrás de esa racionalidad aparece de manera persistente una sensación de exclusión: la percepción de cumplir con todos los requisitos esperados (tener ingresos, historial crediticio, capacidad de ahorro o estabilidad laboral) y aun así quedar fuera del sistema de financiamiento formal.
En este sentido, muchos comentarios reproducen una lógica similar a la observada en las narrativas meritocráticas: usuarios que transparentan ingresos, gastos y antecedentes financieros intentando demostrar que “hicieron todo bien”, pero que aun así no logran acceder al crédito. Comentarios como “gano 3 millones, mi pareja 1,7, tenemos dos vehículos pagos y no nos dieron el crédito” o “tenés que tener cargo político, sino no calificás” expresan una fuerte sensación de desajuste entre los criterios del sistema financiero y las condiciones reales de vida de quienes buscan acceder a una vivienda. El banco aparece así como una institución percibida como vetusta, rígida o desconectada de las trayectorias laborales contemporáneas, especialmente en contextos marcados por informalidad, inestabilidad y salarios deteriorados.
A partir de allí emerge también una narrativa crítica respecto de la función social del crédito hipotecario. Para una parte de los usuarios, la hipoteca ya no representa una herramienta de democratización del acceso a la vivienda, sino un mecanismo que refuerza desigualdades preexistentes y beneficia únicamente a sectores que ya poseen cierto nivel de capital económico o estabilidad previa. “La hipoteca no resuelve el problema de la vivienda, le facilita el status de propietario a un segmento muy reducido” sintetiza esta percepción de exclusión estructural. En otros casos, directamente se cuestiona la conveniencia financiera del crédito y se lo reemplaza por estrategias individuales de ahorro o inversión: “te conviene ahorrarla vos e irla invirtiendo para que genere intereses”.
La lectura del contexto económico aparece atravesada por una fuerte sensación de desactualización institucional. Muchos usuarios perciben que las condiciones exigidas por el sistema financiero responden a una estructura social que ya no existe: “los bancos exigen que uno tenga un sueldo como de cuatro personas” o “si mañana me quedo sin trabajo, ¿es porque me estiré demasiado o hay otras variables que no están viendo?”. En estos relatos aparece reiteradamente la idea de que las instituciones financieras continúan evaluando perfiles laborales y trayectorias familiares propias de otra época, desconociendo la creciente precarización, la inestabilidad laboral y las nuevas formas de organización económica de los hogares.
Frente a estas barreras, emerge con fuerza una narrativa basada en la astucia, la flexibilidad y la necesidad de “buscarle la vuelta” al sistema. El acceso al crédito aparece muchas veces asociado menos al cumplimiento formal de requisitos que a la capacidad de interpretar reglas implícitas, encontrar oportunidades o desarrollar estrategias alternativas para ingresar al mercado hipotecario. Comentarios como “subimos el valor declarado de la casa (…) hay que buscarle la vuelta” muestran cómo el crédito comienza a percibirse como un sistema parcialmente hackeable, donde la información, la viveza o el conocimiento financiero pueden resultar tan importantes como la solvencia económica formal.
Por otro lado, también aparece una fuerte crítica al carácter abusivo o riesgoso del financiamiento hipotecario, especialmente en relación con los créditos UVA y el rol de los bancos. Expresiones como “los bancos son usureros”, “nadie los legisla” o “esto sirve solo si no te queda otra opción” muestran una percepción extendida de asimetría entre entidades financieras y usuarios. Incluso entre quienes realizan análisis detallados sobre tasas, amortización o escenarios de cancelación anticipada, persiste la idea de que el sistema financiero se encuentra estructurado principalmente en beneficio de las entidades bancarias y no de quienes buscan acceder a una vivienda.
Finalmente, uno de los rasgos más distintivos de este cluster es el alto nivel de sofisticación económica de los usuarios. A diferencia de otros núcleos narrativos más emocionales o experienciales, aquí predominan comentarios extensos, analíticos y técnicamente informados. Los usuarios calculan cuotas, comparan escenarios, proyectan tasas, evalúan amortizaciones y reconstruyen trayectorias financieras completas como forma de demostrar racionalidad y solvencia. En el fondo, muchos de estos comentarios parecen compartir una misma demanda simbólica: “acá estoy, hago las cuentas, entiendo el sistema, puedo pagar; denme una oportunidad”. Y para aquellos que cuentan su experiencia con los créditos hipotecarios UVA, existe cierta celebración de haber cerrado un buen negocio y los reivindican de haberle ganada a “la trampa del alquiler”.
Familia, sostenibilidad del hogar y esfuerzo compartido
La cuarta narrativa gira en torno a la familia como sostén material, emocional y simbólico frente a la problemática habitacional. A diferencia de otros clusters centrados en el individuo, aquí la vivienda aparece profundamente asociada a la posibilidad de construir proyectos colectivos, sostener vínculos y proyectar una vida compartida. En muchos comentarios, el acceso a la vivienda se presenta como condición de posibilidad para formar pareja, independizarse o pensar la conformación de una familia: “poder acceder a una casa propia (…) facilita proyectarse con una pareja y formar una familia”. La vivienda aparece como infraestructura básica para imaginar estabilidad y continuidad biográfica.
Sin embargo, estas trayectorias rara vez son narradas como procesos puramente individuales. En gran parte de los relatos, la primera independencia habitacional surge acompañada de algún tipo de ayuda familiar: muebles prestados, objetos heredados, dinero o apoyo emocional. La emancipación aparece entonces como resultado de un esfuerzo colectivo y no exclusivamente personal. Comentarios como “tus padres te ayudan y te dan lo que no se usa en la casa” muestran cómo buena parte de las trayectorias residenciales se sostienen sobre redes familiares de solidaridad cotidiana. Incluso cuando estas ayudas son pequeñas o informales, funcionan como condición necesaria para iniciar una vida independiente.
Al mismo tiempo, también emergen con fuerza relatos marcados por la ausencia de ese sostén. Algunos usuarios señalan explícitamente la imposibilidad de heredar, recibir ayuda o contar con respaldo económico familiar, reforzando la percepción de desigualdad entre quienes poseen una red de apoyo y quienes deben afrontar solos una vivienda. En este sentido, la familia aparece simultáneamente como amortiguador frente a la crisis y como indicador de las desigualdades acumuladas entre trayectorias sociales.
Por otro lado, la familia funciona también como espejo generacional. Muchos comentarios comparan las posibilidades actuales de acceso a la vivienda con las trayectorias de padres, abuelos o tíos, construyendo una imagen de pasado relativamente más estable y previsible. En contraste, las referencias a hermanos, primos o pares generacionales suelen aparecer atravesadas por la imposibilidad de independizarse, la pérdida de capacidad de ahorro o la dependencia prolongada del hogar de origen. Comentarios como “mis hermanas no pueden salir de la casa de mis padres” o “mi mamá jubilada vive conmigo hace 15 años porque nunca pudo alquilar algo” muestran cómo la problemática habitacional se experimenta muchas veces como continuidad intergeneracional.
En torno a la emancipación aparecen dos narrativas contrapuestas. Por un lado, quienes nunca lograron irse de la casa familiar y describen esa situación como consecuencia de limitaciones estructurales persistentes: salarios bajos, imposibilidad de ahorro o falta de oportunidades sostenidas en el tiempo. Por otro, quienes sí lograron independizarse y leen retrospectivamente esas dificultades desde una lógica moralizante, interpretando que “algo mal hicieron” quienes no pudieron construir una trayectoria similar. Entre ambas posiciones emerge nuevamente una narrativa intermedia que reconoce la importancia histórica del esfuerzo compartido familiar, pero sostiene que las condiciones actuales ya no permiten que ese sacrificio colectivo alcance para garantizar estabilidad o movilidad social.
En este punto aparece una preocupación recurrente por la sostenibilidad misma del hogar y de los vínculos familiares. Algunos comentarios señalan que para sostener determinados niveles de consumo o pagar una vivienda es necesario que ambos adultos trabajen más horas, lo que termina debilitando el tiempo de cuidado y la vida doméstica compartida: “hoy trabaja el matrimonio, los hijos se terminan criando solos y ni siquiera alcanza”. La precarización económica no solo afecta el acceso a la vivienda, sino también la capacidad de sostener formas de convivencia y organización familiar consideradas deseables.
Por último, la familia aparece como último espacio de contención frente al deterioro económico y residencial. Expresiones como “por suerte tengo familia” o “si no fuera por mi familia estaría igual” muestran cómo, ante la insuficiencia del mercado y la ausencia de mecanismos institucionales de protección, las redes familiares se convierten en el principal sostén para evitar situaciones de mayor vulnerabilidad. Sin embargo, también emerge con fuerza la percepción de agotamiento de ese esfuerzo común. Comentarios como “en Argentina no hay progreso, hay que emigrar” o “ya me cansé” muestran cómo incluso los vínculos familiares comienzan a tensionarse frente a la imposibilidad de proyectar horizontes compartidos de mejora. La familia sigue funcionando como refugio, pero cada vez con mayores dificultades para sostener expectativas de progreso colectivo y, por lo tanto, retroalimentando narrativas más individualistas.
Mercado inmobiliario, deterioro urbano y sensación de exclusión
La quinta narrativa central gira en torno al mercado inmobiliario argentino y a la percepción de un profundo desacople entre la oferta existente y las necesidades habitacionales reales de la población. Los comentarios muestran reiteradamente la sensación de que gran parte de la ciudad que se construye, vende o alquila no está pensada para quienes necesitan vivir en ella, sino para otros actores sociales: inversores, sectores de altos ingresos o perfiles familiares cada vez más reducidos. En este sentido, muchos usuarios perciben que el mercado dejó de producir ciudad para las familias y comenzó a organizarse alrededor de lógicas de inversión, resguardo de valor y rentabilidad.
Una de las principales críticas se vincula con las tipologías habitacionales disponibles. Los usuarios señalan que la oferta nueva se concentra mayoritariamente en unidades pequeñas orientadas a solteros, parejas sin hijos o compradores de inversión, mientras que las familias encuentran crecientes dificultades para acceder a viviendas amplias, funcionales y en buen estado. Comentarios como “el mercado de CABA de nuevo es para el segmento ABC1, y de preferencia solteros, parejas o los que buscan inmueble como inversión” muestran cómo parte de la población siente que quedó fuera de la ciudad formal y de los proyectos residenciales contemporáneos. La percepción de que “la ciudad no crece” aparece asociada justamente a esta imposibilidad de construir trayectorias familiares dentro del mercado formal de vivienda.
En paralelo, emerge una fuerte crítica a la calidad del parque habitacional disponible. Particularmente en segmentos históricamente asociados a familias (como PH o departamentos de tres ambientes o más) los comentarios describen una oferta deteriorada, envejecida y sobrevaluada. Los usuarios relatan largos períodos de búsqueda atravesados por humedad, oscuridad, problemas estructurales y precios considerados injustificados: “hace 3 años que estoy buscando un PH y solo encontré propiedades muy feas, llenas de humedad y oscuridad”. En este sentido, aparece una sensación extendida de deterioro urbano y habitacional, donde el precio de las propiedades ya no parece guardar relación con su calidad real ni con las condiciones materiales del inmueble.
A su vez, muchos comentarios señalan que el crecimiento urbano se encuentra territorialmente fragmentado. Mientras los sectores de mayores ingresos se desplazan hacia periferias cerradas o barrios de mayor valorización, y los sectores populares continúan expandiéndose en villas o periferias precarizadas, la ciudad intermedia parece perder dinamismo y capacidad de integración social. Expresiones como “el gran crecimiento poblacional es en las villas y periferias” o “la ciudad no creció en diez años” muestran cómo la vivienda aparece también como indicador de fragmentación urbana y ruptura de experiencias compartidas de ciudad.
Dentro del universo inquilino emerge además una narrativa particularmente significativa vinculada al mantenimiento y deterioro del parque habitacional. Muchos usuarios señalan que realizar mejoras o refacciones en viviendas alquiladas resulta económicamente injusto o poco racional, ya que toda inversión termina valorizando una propiedad ajena sin ningún tipo de reconocimiento posterior. Comentarios como “no le hagas arreglos porque después le queda al dueño” muestran cómo la ausencia de incentivos para invertir en viviendas alquiladas termina profundizando el deterioro del parque habitacional existente. En este punto aparece una tensión central: los inquilinos no desean vivir en malas condiciones, pero al mismo tiempo sienten que mejorar una vivienda alquilada implica asumir costos que benefician exclusivamente al propietario.
Los comentarios construyen una mirada fuertemente crítica sobre el funcionamiento del mercado de alquileres y el rol de inmobiliarias y propietarios. Para muchos usuarios, el alquiler ya no aparece como un intercambio razonable entre partes, sino como una relación profundamente desigual donde el inquilino financia no solo la renta sino también la acumulación patrimonial ajena. Expresiones como “el que alquila paga la hipoteca del propietario” o críticas a exigencias consideradas excesivas como “seis garantes”, “tres recibos para un monoambiente” muestran la percepción de un mercado desconectado de las condiciones reales de vida e ingresos de quienes buscan vivienda.
En este marco, las inmobiliarias aparecen frecuentemente asociadas a prácticas abusivas, contratos desproporcionados o falta de regulación efectiva. Los usuarios describen un mercado donde la desesperación habitacional obliga muchas veces a aceptar condiciones consideradas injustas o inviables. La sensación predominante es que existe una demanda habitacional muy amplia que queda sistemáticamente excluida no por falta de necesidad, sino porque el mercado continúa funcionando bajo parámetros económicos y sociales cada vez más alejados de la realidad cotidiana de gran parte de la población.
[1] Pang, B., & Lee, L. (2008). “Opinion Mining and Sentiment Analysis”. Foundations and Trends in Information Retrieval, 2(1–2), 1–135.

Desarrollado por